Em construção
Precificação e margem
Como a transição do IVA Dual pode alterar preço de compra, preço de venda, créditos, carga tributária e rentabilidade.
A Reforma não muda apenas impostos. Ela muda nota fiscal, cadastro, ERP, preço, margem, fluxo de caixa e tomada de decisão.
Os seis guias da PRICETAX organizados por tema e por legislação — a referência completa pra quem quer aprofundar, não só se atualizar.
Entenda Nota de Débito e Nota de Crédito na Reforma Tributária: quando emitir, efeitos no IBS/CBS, cenários práticos, mapa vivo, exemplos XML e áudio explicativo.
Entenda os dois caminhos do Simples Nacional na Reforma: modelo normal 100% DAS, modelo híbrido com IBS/CBS por fora, crédito parcial ou integral e impacto real na competitividade B2B.
NFS-e para locação de bens móveis (veículos, máquinas e equipamentos) na Reforma Tributária: o que a norma já prevê, o que ainda não funciona na plataforma nacional e o que fazer enquanto isso.
O mecanismo de recolhimento automático de IBS e CBS: por que foi adiado para depois de 2027, o que é o RAD, os dois modelos operacionais, o cronograma e o que fazer enquanto a Fase 1 não tem data.
O arquivo completo das newsletters semanais da Ivana, nossa IA de inteligência tributária: todas as edições sobre a Reforma, com links diretos para as fontes oficiais.
Por que a alíquota da CBS só fica pronta em dezembro de 2026, o cronograma legal até lá, e a faixa técnica que a PRICETAX recomenda usar em simulações enquanto o número não fecha.
O IPI vai a zero para mais de 95% dos produtos em 2027 — mas o risco de atraso está no Imposto Seletivo, que ainda não tem alíquota definida.
Como a transição do IVA Dual pode alterar preço de compra, preço de venda, créditos, carga tributária e rentabilidade.
Parâmetros, cadastros, CST, cClassTrib, documentos fiscais, integrações e controles necessários para a nova rotina.
Escolha a sua situação e veja só o que vale para você.
A grande armadilha é achar que existe uma única resposta para todos. Na Reforma, o Simples pode seguir no modelo normal, com IBS/CBS dentro do DAS, ou optar pelo modelo híbrido, apurando IBS e CBS por fora no regime regular.
Na prática: o Simples Nacional passa a exigir decisão estratégica. No modelo normal, a empresa segue no DAS e gera crédito parcial para o cliente. No modelo híbrido, mantém parte da simplificação, mas apura IBS e CBS por fora, podendo entregar crédito mais robusto e competir melhor em cadeias B2B.
O recolhimento segue unificado, mas a composição interna muda. O empresário pode continuar pagando “uma guia”, porém por dentro haverá substituição gradual dos tributos atuais por CBS e IBS.
O adquirente no regime regular poderá tomar crédito limitado ao IBS e à CBS efetivamente recolhidos dentro do DAS do fornecedor optante pelo Simples Nacional.
A empresa continua no Simples para tributos como IRPJ, CSLL e CPP, mas apura IBS e CBS por fora, seguindo a lógica do regime regular para esses tributos.
No B2B, o cliente do Lucro Real ou Presumido não olha apenas o preço da nota. Ele olha o custo líquido depois dos créditos. Por isso, uma empresa do Simples pode precisar ajustar preço, margem ou estratégia comercial para competir com fornecedores do regime regular.
PRAZO ABERTO · até 30/09/2026: a janela para escolher entre permanecer no DAS puro ou aderir ao híbrido está aberta desde 01/09 e fecha em 30 de setembro. Quem não fizer nada permanece no DAS puro (padrão). O MEI não escolhe. Próxima janela: março/2027, com efeitos só a partir do 2º semestre.
A Ivana News acompanha o Simples Nacional edição a edição — aqui, o resumo do que já está confirmado.
Falta de acordo adia a votação do PLP 186/2026 (elevaria o teto de R$ 81 mil para R$ 110 mil em 2027) para depois das eleições. O limite vigente permanece R$ 81 mil até nova sanção.
Roteiro oficial: quase só vende ao consumidor final → DAS puro; vende para outras empresas → avaliar o híbrido. A escolha vale para todo o exercício de 2027.
Receita e CGIBS estudam adiar o prazo de desistência do modelo híbrido (hoje 30/11) se a alíquota da CBS não estiver definida a tempo. A janela de opção de setembro não muda.
Já havia sido adiado de 2026 para janeiro de 2027; múltiplas fontes apontam nova prorrogação para 2029, dando mais tempo para ERPs e integrações se adaptarem.
O crédito de PIS/Cofins (9,25%) sobre estoques em 01/01/2027, previsto só para o lucro presumido, deixava o Simples híbrido de fora — o CGSN reconheceu o equívoco e deve corrigir por ato formal.
Empresas que querem ingressar no Simples em 2027 também solicitam em setembro — não mais em janeiro, como no modelo anterior à Reforma.
Fontes: Receita Federal, CGSN, O Globo, Diário do Comércio, TAGD Advogados, CRC-PE. Acompanhamento contínuo via Ivana News.
A guia continua existindo, mas sua composição acompanha a transição da Reforma Tributária.
Empresas do Simples Nacional devem observar obrigações acessórias e parametrizações, mas o foco é preparação operacional: cadastro, emissão, ERP, preço e leitura dos impactos.
No Simples unificado, a CBS passa a integrar a lógica da guia, substituindo a parcela relacionada a PIS/Cofins. O boleto continua sendo o DAS, mas sua composição já não é a mesma.
As parcelas de ICMS e ISS vão sendo fatiadas durante a transição, enquanto o IBS passa a ocupar progressivamente esse espaço dentro do modelo do Simples.
Com a extinção dos tributos substituídos, a leitura do Simples passa a conversar integralmente com o novo desenho do IVA Dual.
A Reforma cria dois caminhos para a micro e pequena empresa: simplicidade operacional no DAS ou competitividade fiscal no crédito.
A empresa continua recolhendo os tributos de forma consolidada na guia única. A lógica operacional é mais simples, mas a empresa não se apropria de créditos de IBS/CBS nas suas compras e, nas vendas B2B, transfere apenas crédito restrito ao comprador.
A empresa permanece no Simples para IRPJ, CSLL e CPP, mas opta por apurar e recolher IBS e CBS pelo regime regular. Com isso, pode destacar IBS/CBS nas vendas, tomar créditos nas compras e entregar crédito mais competitivo ao cliente empresarial.
Tradução PRICETAX: o Simples Normal é o porto seguro da simplicidade. O Simples Híbrido é a ferramenta de guerra para quem vende para empresas no Lucro Real ou Presumido e precisa entregar crédito fiscal para não perder competitividade.
| Ponto de decisão | Simples Normal | Simples Híbrido | Leitura estratégica |
|---|---|---|---|
| Apuração | Tributos dentro do DAS. | IBS e CBS apurados por fora, pela lógica do regime regular. | O híbrido reduz a simplicidade, mas aumenta a precisão da apuração do IVA. |
| Crédito nas compras | Há vedação ao aproveitamento de créditos de IBS/CBS pela empresa do Simples Normal. | A empresa passa a se creditar do IBS/CBS destacados nas aquisições. | Quem compra insumos relevantes pode precisar simular o ganho de crédito. |
| Crédito para o cliente | Cliente toma crédito limitado ao IBS/CBS efetivamente cobrado no DAS. | Cliente pode tomar crédito do IBS/CBS destacados na operação. | Esse é o ponto central para vendas B2B. |
| Complexidade | Menor complexidade operacional. | Maior exigência de ERP, cadastro, documento fiscal, conciliação, crédito, débito e apuração. | Não é decisão apenas tributária; é decisão de operação. |
| Perfil ideal | Empresas com foco B2C ou clientes que não se importam com crédito. | Empresas que vendem para clientes do regime regular e disputam cadeias produtivas. | O perfil da carteira de clientes define a estratégia. |
A escolha pelo modelo híbrido deve ser simulada antes da opção. O ganho comercial por entregar crédito precisa compensar o aumento de complexidade, custo contábil, parametrização fiscal e controles internos.
A opção precisa ser planejada antes do semestre de apuração. A decisão não deve ser tomada depois que a margem já foi pressionada.
Ao optar, a empresa deve sustentar o modelo durante o período aplicável. Por isso, simulação de preço, crédito e caixa é indispensável.
Para a virada inicial da CBS, trate setembro de 2026 como marco de decisão operacional: ERP, cadastros, contratos, clientes e comunicação comercial.
Não venda “troca de regime”. Venda decisão econômica: quanto crédito o cliente exige, quanto crédito a empresa consegue gerar, quanto custa operar o híbrido e qual preço mantém a margem viva.
A competitividade deixa de ser medida apenas pelo preço bruto. O crédito entregue ao comprador passa a influenciar a decisão de compra.
O comprador do regime regular toma crédito somente do IBS e da CBS efetivamente recolhidos dentro do DAS. Não há crédito cheio presumido pela alíquota padrão do IVA.
O comprador avalia o custo líquido após créditos. Mesmo com preço bruto maior, um fornecedor que gera mais crédito pode ser economicamente mais vantajoso.
Erro que precisa sair do discurso: dizer que o Simples “não gera crédito” está incorreto. O correto é: gera crédito parcial, limitado ao IBS/CBS efetivamente recolhidos no DAS.
| Cenário | Valor da venda | Crédito para o cliente | Leitura comercial |
|---|---|---|---|
| Simples Normal | R$ 10.000,00 | Crédito limitado ao IBS/CBS dentro do DAS. Ex.: R$ 700,00 se a parcela efetiva for 7%. | O preço precisa compensar o crédito menor entregue ao comprador. |
| Simples Híbrido | R$ 10.000,00 | Crédito conforme IBS/CBS destacados por fora, seguindo a lógica do regime regular. | Ajuda a igualar o jogo no B2B, mas exige mais controle e apuração. |
| Regime Regular | R$ 10.000,00 | Crédito conforme IBS/CBS destacados na operação, potencialmente superior ao do Simples Normal. | Mesmo com preço bruto maior, pode vencer no custo líquido pós-crédito. |
Os percentuais devem ser calculados caso a caso, conforme atividade, anexo, faixa de receita, composição do DAS e regra vigente. O objetivo do exemplo é mostrar a lógica econômica, não fixar alíquota padrão.
Se seus clientes são B2B no regime regular, o crédito que você entrega vira argumento de preço.
No normal, não use número genérico. A composição do DAS depende da atividade, anexo e faixa.
Compare crédito nas compras, crédito entregue ao cliente, custo operacional, software, contabilidade e margem final.
Um guia direto para compreender o que são ND e NC, quando cada documento entra em cena e como preparar o fiscal, o financeiro e o ERP.
ND e NC não são simplesmente “uma nota a mais”. Elas são finalidades específicas da NF-e utilizadas para registrar determinados ajustes com efeitos sobre IBS e CBS. A escolha errada pode alterar débito, crédito, rastreabilidade e apuração.
É a NF-e emitida com finalidade de aumentar um valor ou reconhecer um débito tributário em hipóteses previstas na legislação, como pagamento antecipado, determinadas multas e juros, perda em estoque e outros ajustes específicos.
É a NF-e emitida com finalidade de reduzir ou anular valores e efeitos tributários em situações previstas na legislação, como recusa total ou parcial, redução de valores e outros ajustes vinculados à operação original.
Quando recebe adiantamentos, cobra ou paga encargos por atraso, enfrenta recusa de mercadoria, reduz valores depois da emissão, registra perdas de estoque, opera com ajustes posteriores ou está parametrizando o ERP para IBS e CBS. Nesses casos, fiscal, contabilidade, financeiro, faturamento e tecnologia precisam atuar de forma coordenada.
Continue na página para acessar base normativa, cenários, exemplos práticos, parametrização do ERP, mapa vivo e modelos XML.
Primeiro entenda o efeito do documento. Depois identifique o cenário, valide a norma e somente então parametrize ou emita.
Essa é a primeira separação prática entre Nota de Débito e Nota de Crédito.
Adiantamento, recusa, redução, multa, juros, perda ou outra hipótese precisa ser corretamente identificada.
Confira finalidade, tipo, referência, CFOP, CST, cClassTrib, IBS, CBS e reflexos no regime legado.
finNFe = 6) e Notas de Crédito (finNFe = 5) na Reforma Tributária do Consumo. Regime dual: procedimentos legados versus RTC/IBS/CBS. Procedimentos disciplinados pelo Ajuste SINIEF 49/2025, com alterações posteriores, e pelo procedimento especial do Ajuste SINIEF 47/2025."A rastreabilidade absoluta é o pilar do IVA Dual. Sem ela, não há apuração assistida."
Do marco legal à obrigatoriedade plena. Cada data representa um pilar na transição para o IVA Dual.
ND e NC não são novos modelos de nota: são finalidades específicas da NF-e padrão, exclusivas para operações envolvendo IBS e CBS.
Aumenta o valor ou o débito tributário do emitente. Pode aumentar o crédito apropriável do destinatário.
Reduz ou anula o valor ou o débito tributário original. Estorno ou redução de crédito na cadeia.
ATENÇÃO: A ND/NC deve preservar a arquitetura matemática e a classificação tributária (cClassTrib) da operação original. Um erro na classificação corrompe toda a apuração do IBS/CBS.
A ND/NC não é genérica: ela espelha a classificação tributária da operação original. Veja três cenários.
→ O ajuste deve espelhar a alíquota reduzida exata da operação original.
→ O ajuste deve manter a base de cálculo zerada.
→ O ajuste mantém as regras específicas de retenção.
| Cenário operacional | Ajuste | Documento | Tipo | CFOP | Efeito |
|---|
* SINIEF 47/2025 aplica-se exclusivamente ao retorno simbólico com operação posterior para destinatário diverso. Não a toda e qualquer recusa de entrega.
ND e NC do RTC/IBS/CBS não substituem os procedimentos do regime legado. Os documentos de ICMS, ISS e PIS/COFINS continuam exigidos até que o RTC os substitua.
| Situação | Documento (regime legado) | Procedimento RTC (IBS/CBS) |
|---|
Cada cenário inclui a situação real, ficha fiscal campo a campo, lançamento contábil e pontos de atenção.
O que configurar antes de 03/08/2026, por nível de urgência.
| O que parametrizar | Detalhamento | Urgência |
|---|
O ERP não deve implementar bloqueio genérico de ICMS para toda NF-e com finNFe=5 ou 6 — o Ajuste 49/2025 prevê destaque de ICMS, quando houver, na NF-e de entrada por recusa. Bloquear apenas combinações incompatíveis por tipo.
Navegue pela árvore completa de ND e NC. Expanda os ramos para explorar cada conceito da Reforma Tributária.
ND e NC continuam sendo NF-e modelo 55, versao="4.00". A diferença está na finalidade — finNFe, tpNFDebito e tpNFCredito.
Modelos em ambiente de homologação (tpAmb=2) com assinatura meramente exemplificativa. Efeitos: SINIEF 47/2025 desde 04/05/2026 e SINIEF 49/2025 a partir de 03/08/2026. Cenário IBS/CBS puro (sem ICMS no item). Valide o XSD contra o pacote mais recente do Portal da NF-e e teste na sua UF antes de transmitir.
IBS/CBS incidem no recebimento do adiantamento. A NF-e de saída efetiva (entrega) deve referenciar esta ND em ide/NFref/refNFe. ICMSTot obrigatório e zerado. IBS/CBS não somados ao vNF em 2026.
Este exemplo de NC usa tpNFCredito=04 porque é aceito de forma estável no schema atual para redução de valores ou quantidades. A recusa parcial com tpNFCredito=06 está prevista no Ajuste SINIEF 8/2026, mas alguns validadores ainda rejeitam esse código enquanto o pacote XSD/autorizador não estiver atualizado.
| Campo | Nota de Débito (ND) | Nota de Crédito (NC) | Observação |
|---|
Valide localmente antes de transmitir: xmllint --noout --schema ./nfe_v4.00.xsd sua-nota.xml. Use sempre o pacote de esquemas mais recente do Portal da NF-e que contenha a RTC e esteja vigente no ambiente da sua UF.
Imóveis, veículos, máquinas e equipamentos não seguem o mesmo tratamento tributário. Entenda o que a Reforma já definiu, o que ainda depende de implantação técnica, e por que tratar os dois grupos como iguais é o maior risco desta transição.
Locação de bens móveis e locação de bens imóveis não seguem o mesmo tratamento tributário. Veículos, máquinas e equipamentos seguem, em princípio, as regras gerais do IBS e da CBS. Já a locação de imóveis está inserida em um regime específico, com redução de alíquotas, redutor social em operações residenciais e regras próprias de transição.
Entra em um regime específico de bens imóveis: redução de 70% na alíquota do IBS/CBS e, para locação residencial, um redutor social de R$ 600 por mês na base de cálculo.
A locação pura de veículos, máquinas e equipamentos não recolhia ISS e não tem o redutor de 70% dos imóveis. Segue, em princípio, as alíquotas-padrão do IBS/CBS.
Locadoras de veículos, máquinas e equipamentos; proprietários PJ e PF que alugam imóveis residenciais ou comerciais; administradoras e imobiliárias; e qualquer empresa locatária que dependa do crédito de IBS/CBS gerado pela locação.
Continue na página para acessar base legal, a diferença entre locação pura e contrato misto, alíquotas, regime de transição, documento fiscal, crédito do locatário e o cronograma até 2027.
A Reforma Tributária criou uma base ampla de incidência para o IBS e a CBS sobre operações onerosas com bens materiais ou imateriais, inclusive direitos, e com serviços. Dentro dessa lógica, operações de locação passam a integrar o campo de incidência dos novos tributos.
A LC 214/2025 alcança locação, licenciamento, cessão onerosa e arrendamento — de veículos a máquinas, de imóveis residenciais a comerciais. A incidência, porém, não significa a mesma carga ou o mesmo regime para todos.
É incorreto afirmar que a locação de veículos, máquinas e equipamentos recolhia ISS pelo item 11.04 da LC 116/2003 — esse item trata de armazenamento, depósito, carga, descarga e guarda de bens, não de locação.
O subitem 3.01, que trataria da locação de bens móveis, foi vetado. O STF consolidou o entendimento de que não incide ISS sobre a locação pura de bens móveis.
Nem todo contrato chamado de "locação" é juridicamente uma locação pura. É preciso verificar se existem outros serviços envolvidos — operador, motorista, instalação, manutenção, suporte técnico, transporte, armazenagem. Quando existem prestações adicionais economicamente identificáveis, o contrato pode ser misto e exigir análise separada de cada componente.
ATENÇÃO: não basta o contrato utilizar a palavra "locação". É necessário analisar a operação real — a presença de mão de obra, instalação, manutenção ou suporte técnico pode transformar parte do contrato em prestação de serviço, com tratamento tributário próprio.
| Tipo de locação | Situação até a Reforma | A partir da Reforma |
|---|---|---|
| Bens imóveis | Sem ISS — não se enquadrava como serviço na LC 116/2003 | Regime específico de IBS/CBS, com redutor de 70% na alíquota |
| Bens móveis — locação pura (veículos, máquinas, equipamentos) | Sem ISS — item 11.04 não trata de locação; subitem 3.01 foi vetado; entendimento do STF | Passa a integrar o campo do IBS/CBS, seguindo em princípio as alíquotas-padrão, sem o redutor imobiliário de 70% |
Contratos mistos (locação + serviço agregado) exigem análise separada de cada componente e podem ter tratamento diferente do quadro acima.
O redutor de 70% pertence ao regime específico de bens imóveis. Não existe redução geral de 70% para a locação de veículos, máquinas ou equipamentos.
A operação utiliza apenas 30% da alíquota combinada de referência de IBS e CBS. Exemplo puramente ilustrativo: alíquota de referência hipotética de 28% × 30% = 8,4%. A alíquota real depende do período da transição, das alíquotas vigentes, do ente federativo e do enquadramento da operação.
Em princípio, segue as alíquotas-padrão do IBS e da CBS vigentes em cada etapa da transição, salvo eventual regra específica ao tipo de bem, ao contribuinte, à operação, ao regime tributário ou a algum tratamento setorial. Não é correto afirmar que a carga será definitivamente 26,5%, 27,5% ou 28% — são estimativas de alíquota de referência, não valores fechados.
ATENÇÃO: a forma mais segura de comunicar é: a locação de bens móveis estará, em princípio, sujeita às alíquotas-padrão vigentes do IBS e da CBS, sem o redutor imobiliário de 70%. A carga efetiva depende da alíquota da CBS, das alíquotas estadual e municipal do IBS, do ano da transição, do regime do locador, da existência de créditos e do local da operação.
Na locação, cessão onerosa ou arrendamento de imóvel residencial, a legislação prevê um redutor social da base de cálculo, observados os requisitos aplicáveis.
Valor legal de referência: R$ 600 por mês, por imóvel, limitado ao valor da própria base e sujeito às regras de atualização previstas na legislação.
Aplica-se à locação, cessão onerosa e arrendamento de bens imóveis, residenciais ou não. Quando todos os requisitos forem atendidos, o redutor social e o redutor de 70% podem atuar na mesma operação — um reduz a base, o outro reduz a alíquota aplicada sobre essa base.
A legislação criou um regime transitório opcional para determinadas operações de locação, cessão onerosa e arrendamento de bens imóveis vinculadas a contratos anteriores à Reforma.
→ IBS e CBS recolhidos em montante conjunto, quando a operação atender aos requisitos legais.
→ A data do contrato é relevante, mas não é o único requisito — destinação, prazo, comprovação e demais condições legais também importam.
→ Esse valor aparece em outro contexto da legislação (enquadramento de pessoas físicas), não como teto geral de adesão ao regime de 3,65%.
ATENÇÃO: não é correto afirmar que "o regime de 3,65% só pode ser utilizado até R$ 240 mil por ano". A elegibilidade precisa ser verificada com base nos requisitos específicos do regime transitório — data efetiva da contratação, forma de comprovação, destinação do imóvel, prazo originalmente contratado, natureza residencial ou não residencial, receita abrangida, restrições ao creditamento e demais condições legais e regulamentares. Nem todo contrato anterior à data de corte terá automaticamente direito ao regime.
Compare: tributação de 3,65% sobre a receita bruta × regime regular com redução de 70% (e redutor social, quando aplicável) × créditos permitidos e restringidos em cada regime × impacto para o locatário × prazo do contrato × fluxo de caixa × margem da operação. A menor alíquota nominal nem sempre representa o melhor resultado econômico.
Nem toda pessoa física que possui ou aluga imóveis será automaticamente contribuinte do IBS e da CBS. A legislação estabelece critérios relacionados à atividade econômica e às operações imobiliárias da pessoa física — não um número isolado.
Número de imóveis, valor anual das operações e habitualidade entram na análise — mas nenhum deles, isoladamente, define o enquadramento.
Operações realizadas no ano anterior, eventual excesso de limite no próprio ano-calendário e atualização periódica dos valores legais também são considerados.
Demais atividades econômicas da pessoa física e a natureza e volume das operações imobiliárias completam a análise.
CUIDADO COM SIMPLIFICAÇÕES: não é recomendável resumir a regra como "acima de R$ 240 mil ou com mais de três imóveis, a pessoa física vira contribuinte". Esses elementos precisam ser interpretados dentro do conjunto completo da legislação. Quem possui vários imóveis, receita relevante de locação ou atividade imobiliária recorrente deve fazer uma análise individual antes da aplicação efetiva das novas regras.
CBS a 0,9% e IBS a 0,1%. PIS/Cofins continuam vigentes. Não é correto simplesmente somar PIS/Cofins e mais 1% de IBS/CBS sem considerar compensações legais, obrigações acessórias e a disponibilidade efetiva dos sistemas.
A CBS entra em cobrança efetiva; o IBS continua em etapa transitória; ICMS e ISS ainda não são totalmente extintos. Não é correto dizer que, em 2027, IBS e CBS já operam em suas alíquotas definitivas.
Evolução do IBS conforme o cronograma constitucional, com redução gradual do ICMS e do ISS residuais até a consolidação do IVA Dual.
Na locação de bens móveis, o impacto financeiro da CBS tende a ficar mais relevante a partir de 2027, enquanto o IBS evolui conforme o cronograma constitucional.
A legislação exige documentação fiscal eletrônica das operações tributadas. A definição operacional da NFS-e padrão nacional — códigos, campos e grupos específicos — decorre das Notas Técnicas e dos atos de implementação do CGNFS-e, não diretamente do texto da LC 214/2025.
| Código (cTribNac) | Operação |
|---|---|
| 99.03.01 | Locação de bens imóveis |
| 99.03.02 | Cessão onerosa de bens imóveis |
| 99.03.03 | Arrendamento de bens imóveis |
| 99.03.04 | Servidão, cessão de uso ou de espaço de bens imóveis |
| 99.03.05 | Permissão de uso ou direito de passagem em bens imóveis |
| 99.04.01 | Locação de Bens Móveis — veículos, máquinas, equipamentos e outros bens móveis |
Os códigos do grupo 99 identificam operações que podem estar sujeitas ao IBS e à CBS sem incidência de ISSQN. O código genérico 99.01.01 ("outros serviços sem incidência de ISSQN e ICMS") é de uso residual: quando o código específico estiver disponível no ambiente aplicável, a operação deve utilizar a classificação própria.
Criou o código 99.04.01, os campos específicos (NCM, descrição, quantidade) e definiu a ausência de ISSQN nos códigos do grupo 99. A própria nota indicou que parte das evoluções seria disponibilizada em data futura.
Consolidou novos códigos, reforçou o uso do código específico, restringiu o uso do código genérico e avançou no processamento das operações pela plataforma nacional.
Atualizou o leiaute, modificou o grupo relacionado aos bens móveis, ampliou a quantidade de registros possíveis e informou que o cronograma de implantação seria divulgado posteriormente.
O QUE ESSAS NOTAS TÉCNICAS NÃO FIZERAM: isoladamente, elas não criaram dispensa legal de emissão, suspensão de exigibilidade, isenção, anistia, autorização geral para emitir apenas fatura, afastamento automático de multas, nem garantia de entrada em produção em data determinada. Elas demonstram uma implantação técnica progressiva, que deve ser acompanhada pelos atos e cronogramas oficiais.
Não é seguro afirmar que existe uma "dispensa temporária de exigibilidade" apenas porque o sistema ainda está em desenvolvimento.
Ausência de campo, impossibilidade de transmissão, rejeição do documento, cronograma ainda não concluído, limitação do ambiente.
Dispensa legal, suspensão da obrigação, anistia, autorização para não emitir, afastamento definitivo de penalidade.
Acompanhar os comunicados oficiais do CGNFS-e, da Receita Federal e do CGIBS.
Registrar tentativas de emissão e guardar as mensagens de rejeição.
Abrir chamados junto ao fornecedor do ERP e conservar contratos e faturas.
Manter a escrituração contábil organizada e verificar eventual procedimento temporário oficial.
Preparar os cadastros de bens, revisando NCM e descrições com antecedência.
Acompanhar a entrada do leiaute em produção pelos canais oficiais.
O locatário sujeito ao regime regular poderá apropriar créditos de IBS e CBS quando a locação estiver vinculada à sua atividade econômica e forem atendidos os requisitos legais.
A simples emissão da NFS-e não garante, isoladamente, o direito ao crédito. O crédito depende de enquadramento no regime regular, documento fiscal idôneo, destinação econômica do bem e correta escrituração.
Lucro Real e Lucro Presumido são regimes relacionados ao IRPJ. Para IBS e CBS, o que importa é se a empresa está no regime regular e atende às condições legais para apropriação do crédito.
Entre empresas, a possibilidade de crédito pode reduzir o custo tributário líquido do cliente, afetando preço de venda, competitividade e negociação comercial.
ATENÇÃO: a locadora não deve analisar apenas a alíquota. Ela precisa avaliar preço bruto, tributo destacado, crédito possível, prazo de apropriação e impacto financeiro para o cliente.
O split payment é o mecanismo pelo qual o IBS e a CBS poderão ser segregados durante a liquidação financeira da operação — quando plenamente implementado.
O documento fiscal é emitido e o pagamento do aluguel é vinculado à operação, processado pela instituição financeira ou intermediador.
IBS e CBS são identificados e segregados do valor pago, com a extinção do débito nas formas previstas.
O valor líquido é transferido ao locador — sem necessidade de repasse manual do tributo.
JÁ FUNCIONA EM TODO PIX, BOLETO E CARTÃO? Não deve ser apresentado dessa forma. A aplicação do split payment depende de cronograma oficial, integração com instituições financeiras, vinculação entre pagamento e documento, modalidade de pagamento e atos da Receita Federal e do CGIBS. A empresa deve se preparar para o split payment, mas não presumir que todos os recebimentos já estejam sofrendo segregação automática.
ATENÇÃO: determinadas operações de locação residencial de curta duração podem receber tratamento diferente da locação imobiliária comum de longo prazo. A análise deve considerar prazo, habitualidade, estrutura da operação, existência de serviços adicionais, uso de plataformas e características de hospedagem. Não é correto afirmar genericamente que toda locação de até 90 dias terá automaticamente alíquota-padrão cheia — nem tratar toda locação por temporada como aluguel residencial comum. O enquadramento depende das características reais da operação e dos dispositivos aplicáveis, ainda pendentes de regulamentação mais detalhada.
Locadoras de veículos, máquinas e equipamentos
Cadastro de bens: identificar todos os bens locados, revisar NCM e descrições, vincular bens aos contratos.
Contratos: incluir cláusulas sobre IBS e CBS, definir se o preço é bruto ou líquido de tributos, separar serviços adicionais.
ERP e faturamento: preparar o código 99.04.01, acompanhar o cronograma da NFS-e, testar emissão em homologação.
Preço e margem: simular 2026 e 2027, medir os créditos das compras, comparar preço bruto e custo líquido.
Financeiro: mapear meios de pagamento, avaliar o impacto do split payment, projetar capital de giro.
Locadores de imóveis
Identificar se o locador é contribuinte, separando pessoa física de pessoa jurídica.
Classificar o imóvel como residencial ou não residencial e revisar contratos anteriores à Reforma.
Analisar o regime de 3,65% frente ao regime regular, verificando redução de 70% e redutor social aplicáveis.
Revisar créditos permitidos e restrições, e atualizar cláusulas contratuais.
Simular o impacto financeiro para o locatário e acompanhar o documento fiscal aplicável.
Operações onerosas de locação entram no campo do IBS/CBS; bens móveis não têm o redutor de 70%; imóveis têm regime específico com redução de 70%; locações residenciais podem ter redutor social; existe regime transitório para imóveis elegíveis; o adquirente no regime regular pode ter direito a créditos; as operações devem ser documentadas eletronicamente.
Uso da arquitetura da NFS-e Nacional; código 99.04.01 para locação de bens móveis; grupo específico de identificação dos bens; códigos do grupo 99 sem ISSQN; uso residual do código genérico 99.01.01.
Cronograma definitivo de produção; validações obrigatórias; procedimentos durante indisponibilidade; integração dos ERPs; split payment; contingência; e novos atos da Receita Federal, do CGIBS e do CGNFS-e.
Datas conferidas nas edições da Ivana News e nas fontes oficiais de cada item. Atualizado em . Prazos podem ser prorrogados por novos atos; confira sempre a fonte antes de decidir. Ao assinar o calendário, as mudanças chegam sozinhas ao seu aparelho.
O que dizem por aí sobre a Reforma Tributária — e o que a norma realmente diz.
Cada cartão cita o dispositivo da norma e o trecho em que se apoia. Se uma norma mudar, o cartão é revisado, e a data da última revisão aparece nele. Os vereditos resumem regras gerais; antes de aplicar a um caso concreto, confira a norma vigente, o enquadramento da operação e suas exceções. Estimativas de alíquota não são fatos definitivos. Conteúdo informativo; não substitui análise jurídica individualizada.
Uma linha por Nota Técnica ou atividade técnica, com o que muda, o que desenvolver, as regras de validação e as datas de homologação e produção.
Clique em uma linha para ver o que desenvolver, os campos, as regras e o documento oficial.
Neste episódio do podcast X da Questão, Ronaldo Dias Oliveira, sócio da PRICETAX, analisa um dos temas mais quentes do cenário político e econômico: se a oposição vencer as eleições, a Reforma Tributária pode ser adiada? Diante das especulações eleitorais, entenda a inviabilidade técnica e jurídica de travar ou cancelar a reforma por meio de decretos simples e descubra o que realmente muda a partir de 1º de janeiro de 2027.
Episódio do podcast X da Questão sobre o prazo de 31 de outubro para as cooperativas tomarem uma decisão que pode impactar diretamente o caixa de 2027.
Ronaldo Dias Oliveira, sócio da PRICETAX, explica a Resolução CGSN nº 190/2026: a nova referência para a RBT12 e sua relação com os créditos de IBS e CBS — crédito, documento fiscal, enquadramento, precificação e escolha de regime tributário, tudo em um episódio flash do X da Questão.
“Não é só uma mudança de cálculo. É crédito, documento fiscal, enquadramento, precificação e escolha de regime — tudo junto.”
Rafael Souza, Diretor de Operações da PRICETAX, explica de forma simples o que realmente aconteceu com as regras de IBS e CBS — e por que essa Reforma não nasceu ontem: são décadas de discussões, tentativas e construção técnica. Sem esquerda, sem direita e sem torcida: o foco é entender o que está acontecendo e como isso impacta as empresas.
“A Reforma pode até ter ajustes no caminho. Mas ela já começou.”
Ronaldo Dias Oliveira, sócio da PRICETAX e especialista em Reforma Tributária, explica por que a estimativa da alíquota conjunta do IBS e da CBS foi revisada — e o que muda a partir da Resolução CGIBS nº 14/2026, que apresentou a nova estimativa oficial da alíquota de referência.
“A alíquota subiu porque a conta mudou — não porque alguém decidiu aumentar impostos por decreto. Entender o cálculo é entender o risco.”
Felipe Dal Santo, CEO da PRICETAX, explica de forma direta como fica a Nota Fiscal de Serviço para operações de locação na Reforma Tributária — o que já está em vigor, os redutores de alíquota e o que ainda depende da plataforma nacional.
“A locação sempre foi tratada como coisa simples. Na Reforma, ela ganhou regra própria — e quem ignorar isso paga mais caro depois.”
Uma explicação direta, em áudio humano gravado por Rafael Souza, Diretor da PRICETAX, sobre Nota de Débito, Nota de Crédito, IBS, CBS, ERP e a nova rotina fiscal das empresas na Reforma Tributária.
“Na Reforma Tributária, o improviso fiscal acabou. O ajuste precisa estar na nota, no ERP, na apuração e na decisão do negócio.”
Antes de decidir como emitir, parametrizar ou escriturar ND e NC, escute a conversa: o episódio traduz o tema para a rotina do financeiro, fiscal, contabilidade e ERP. Depois, use o parecer técnico, o mapa vivo e os exemplos XML da PRICETAX como apoio prático.
O mecanismo que segregaria automaticamente o IBS e a CBS no pagamento não estará pronto para janeiro de 2027 — mas os tributos entram em vigor normalmente. Entenda o que já é oficial, os dois modelos operacionais, o RAD como alternativa, e o que fazer enquanto a Fase 1 não tem data.
Split payment é o recolhimento automático de IBS e CBS no momento em que o pagamento é liquidado — o imposto é separado da receita do fornecedor e repassado direto ao Fisco, sem passar pelo caixa da empresa. Em 12/08/2026, o CGIBS confirmou oficialmente que esse mecanismo não vai começar em janeiro de 2027 como previsto.
O CGIBS confirmou em 12/08/2026 que o split payment não começa em janeiro de 2027. As instituições financeiras pediram mais tempo. Novo prazo ainda não foi divulgado.
Em 2027, o Recolhimento pelo Adquirente (RAD) fica disponível como opção B2B: o comprador recolhe o tributo, o crédito é habilitado automaticamente, e o vendedor recebe o valor líquido.
Empresas que planejam o fluxo de caixa de 2027 contando com retenção automática; times de TI/ERP responsáveis pela integração com a Plataforma Pública; e qualquer empresa B2B que vá optar pelo RAD como alternativa.
Continue na página para acessar base legal, os dois modelos operacionais, escopo de aplicação, tecnologia, cronograma, declarações oficiais do CGIBS e o que fazer em 2026.
Recolhimento automático de IBS e CBS no momento da liquidação financeira — o imposto é separado da receita do fornecedor e repassado diretamente ao Fisco, sem passar pelo caixa da empresa.
Arts. 267 a 269 — institui o split payment como mecanismo de arrecadação do IBS e da CBS.
Regulamento da CBS, arts. 28 a 35 — detalha o funcionamento do split para a contribuição federal.
Regulamento do IBS, arts. 28 a 35 — espelha as regras do split payment para o imposto estadual/municipal.
Para tirar o mecanismo do campo abstrato: veja como funcionaria uma venda comum entre empresas (B2B), quando o split payment estiver ativo.
Uma indústria vende uma peça para uma concessionária por R$ 10.000,00, com R$ 2.650,00 de IBS+CBS destacados. O boleto ou Pix emitido cobra o total: R$ 12.650,00.
A concessionária paga os R$ 12.650,00 pelo app do banco. No instante da liquidação, o sistema identifica a chave da nota fiscal vinculada àquele pagamento.
R$ 2.650,00 seguem direto para as contas do governo; R$ 10.000,00 caem líquidos na conta da indústria — o imposto nunca passa pelo caixa dela.
ATUALIZAÇÃO CRÍTICA · 12/08/2026: em reunião do CGIBS em São Paulo, Pricilla Santana (secretária da Fazenda do Rio Grande do Sul e 2ª vice-presidente do CGIBS) declarou oficialmente: "O split payment é uma das ferramentas mais complexas de ser implementada. Não começará em janeiro. O nosso sistema financeiro, que tem sido um parceiro incomensurável nesse desafio, também pediu mais tempo." O novo prazo não foi divulgado — a implementação fica em compasso de espera.
ATUALIZAÇÃO · 08 a 14/09/2026: a Receita Federal detalhou o cronograma real: o sistema do governo estará pronto no início de 2027, mas a entrada será gradual e opcional, meio de pagamento por meio de pagamento — primeiro TED, depois Pix Estático, subindo ao longo do ano conforme as instituições se integrem. A obrigatoriedade plena só chega quando todas as instituições de pagamento estiverem integradas — a Receita estima 2028. Em paralelo, o Ato Técnico Conjunto RFB/CGIBS nº 4 (28/08, publicado 08/09) já aprovou os manuais de Habilitação de Participantes e de Redes da Plataforma Pública — a preparação técnica não parou mesmo com o adiamento.
A retenção automática do imposto no momento do pagamento — a "ferramenta" split payment em si. Sem data definida para começar.
A vigência de IBS e CBS. A CBS substitui PIS/Cofins e o IBS inicia a substituição de ICMS/ISS na data prevista — a cobrança acontece por outros meios (apuração mensal tradicional, ou RAD opcional).
IMPACTO PRÁTICO: sem a retenção automática, o imposto continua passando pelo caixa da empresa em 2027 — exatamente como acontece hoje com outros tributos. Quem planejou o fluxo de caixa de 2027 contando com o split precisa refazer essa conta.
Quando implementado, o split payment terá dois modelos ativos na Fase 1 — a diferença está em quem inicia o pagamento e quando o valor do imposto é definido.
O valor do tributo é preenchido e determinado integralmente por quem paga, no momento da iniciação — sem consulta ou correção dos sistemas do governo antes da liquidação.
O valor é preenchido por quem recebe, ao gerar a cobrança. Como há intervalo entre a cobrança e o pagamento, a Plataforma Pública permite que o governo envie correções — ou dispense o split, se o débito já tiver sido extinto por outro meio.
O Decreto nº 12.955/2026 (art. 30) prevê um procedimento simplificado: a segregação seria calculada por um percentual preestabelecido sobre o valor das operações (variável por setor ou contribuinte), sem depender da apuração detalhada de cada nota. Esse modelo está fora do escopo da Fase 1 (B2B opcional) e fica reservado para etapas posteriores.
MUITOS PROFISSIONAIS CONFUNDEM OS DOIS. O RAD (Recolhimento pelo Adquirente) não constitui uma operação de split payment. É uma alternativa opcional — especialmente relevante para 2027, dado o adiamento — em que o comprador recolhe o imposto diretamente e de forma antecipada, para habilitar o crédito tributário, sem usar os campos, os fluxos de mensageria ou a estrutura de segregação automática dos PSPs do split payment. São dois mecanismos distintos que só coincidem no objetivo final: fazer o imposto chegar ao Fisco.
O Decreto 12.955/2026 e a Resolução CGIBS nº 6/2026 definem os arranjos sujeitos ao split. A Fase 1 vale só para operações entre empresas (B2B) — pessoa física não entra nesta etapa.
| Etapa | Arranjo | Situação |
|---|---|---|
| Etapa 1 | Pix — QR Code | Escopo da Fase 1 (B2B) |
| Etapa 1 | Pix — Chave | Escopo da Fase 1 (B2B) |
| Etapa 1 | Pix — Agência e Conta | Escopo da Fase 1 (B2B) |
| Etapa 1 | Boleto | Escopo da Fase 1 (B2B) |
| Etapa 1 | TED | Escopo da Fase 1 (B2B) |
| Etapa 1 | TEF | Escopo da Fase 1 (B2B) |
| Etapa 2 | Cartão de crédito | Fora da Fase 1 — posterior |
| Etapa 2 | Cartão de débito | Fora da Fase 1 — posterior |
| Etapa 2 | Demais arranjos (4) | A regulamentar |
O gatilho do split é a vinculação entre a transação financeira e o documento fiscal — se o DF-e e o pagamento não "conversarem" entre si, o mecanismo não funciona.
O manual operacional exclui expressamente dinheiro em espécie e demais meios não eletrônicos do escopo do sistema.
O Decreto 12.955/2026 lista todos os arranjos regulamentados. Espécie não consta porque não transita por liquidação bancária eletrônica.
Cédulas passam direto do comprador ao vendedor — não há instituição financeira para intermediar e segregar o imposto em tempo real.
Para o split funcionar, o pagamento precisa "conversar" com o documento fiscal através de três campos específicos.
→ Valor da CBS destacado na operação, referenciado no pagamento.
→ Valor do IBS destacado, mesma lógica de referência.
→ Vincula o pagamento ao documento fiscal específico da operação.
Quem preenche esses campos depende do modelo: no Modelo Inteligente (TED, TEF, Pix Estático), é o pagador; no Modelo Super Inteligente (Boleto, Pix Dinâmico/Automático), é o recebedor quem preenche ao gerar a cobrança.
Funciona como HUB de comunicação entre as instituições operadoras de pagamento (bancos, adquirentes, processadores de Pix), a Receita Federal e o CGIBS.
O DF-e é emitido com destaque de IBS/CBS; o pagamento acontece por um meio eletrônico vinculado (Pix, boleto, TED, TEF).
A instituição financeira identifica o DF-e vinculado; o HUB da Plataforma Pública calcula e separa o imposto.
O valor líquido cai na conta do fornecedor; o imposto segregado é repassado ao Fisco — tudo no mesmo fluxo.
Registra o início da operação de pagamento vinculada ao DF-e.
Carrega correções de valor — usado no Modelo Super Inteligente, quando o governo ajusta o que foi informado pelo recebedor.
Sinaliza que a liquidação está prestes a ocorrer, permitindo a última checagem antes da segregação.
Confirma a separação efetiva do imposto e o repasse ao Fisco, encerrando o fluxo daquela transação.
Os Prestadores de Serviços de Pagamento (PSPs) atuam apenas como operadores do fluxo de segregação — não têm responsabilidade de fiscalização tributária.
O PSP opera de acordo com as informações disponíveis a tempo da liquidação financeira — não responde por dados que chegam depois.
Há coordenação entre o PSP Recebedor Direto e o PSP Recebedor Indireto na cadeia de liquidação — o detalhamento técnico completo está no Manual de Operações oficial.
DF-e com destaque de IBS (0,1%) e CBS (0,9%). Sem recolhimento efetivo via split. Receita testa internamente; prioridade é orientar e permitir regularização.
O Ato Técnico Conjunto RFB/CGIBS nº 4 aprovou o Manual de Habilitação de Participantes v1.0.0 e o Manual de Redes v1.0.0 da Plataforma Pública — a preparação técnica avança mesmo sem data de início obrigatório.
O CGIBS confirmou que o split não estará disponível nesta data. Instituições financeiras pediram mais tempo. Nova data não divulgada.
O adiamento do split NÃO afeta o cronograma da Reforma. CBS substitui PIS/Cofins; IBS inicia a substituição de ICMS/ISS.
O sistema do governo estará pronto no início de 2027, mas sobe meio a meio: primeiro TED, depois Pix Estático, conforme as instituições se integrem — não é um "liga geral" de uma vez.
Recolhimento pelo Adquirente para transações B2B — comprador recolhe, crédito habilitado automaticamente, vendedor recebe líquido.
A obrigatoriedade plena só chega quando todas as instituições de pagamento estiverem integradas à Plataforma Pública — a Receita estima que isso ocorra em 2028, não em 2027.
Expansão para cartões de crédito e débito, operações B2C e demais arranjos. Cronograma a definir por ato conjunto.
O mecanismo real ainda não está ativo para transações reais — mas o Ambiente de Produção Beta permite preparar sua empresa sem risco.
O Ambiente Beta serve para validar processos, sistemas e integrações sem gerar obrigação tributária real.
DF-e reais emitidos com destaque de teste (CBS 0,9% / IBS 0,1%) alimentam automaticamente as simulações no Beta.
Contribuintes que cumprirem as obrigações acessórias normais estão dispensados do recolhimento real de CBS/IBS em 2026.
O Portal de Tributos permite simular geração e pagamento de guias (como o DARF) — caráter informativo, sem validade jurídica.
Use 2026 para adaptar o ERP e testar a integração — a cobrança regular de IBS e CBS começa de fato em 2027 (via apuração normal ou RAD), mesmo com o split automatizado adiado.
Fluxo de caixa: com o split adiado, o imposto continua passando pelo caixa da empresa em 2027. A retenção automática só entra quando o sistema estiver pronto.
RAD como alternativa: quem optar pelo RAD em 2027 tem o imposto recolhido pelo comprador — impacto direto no fluxo de caixa de quem vende.
ERPs e sistemas emissores: precisam se adaptar tanto ao split (futuro) quanto ao RAD (2027). O DF-e continua destacando IBS/CBS independentemente do mecanismo de recolhimento.
CBS e IBS em 2027: o adiamento do split não adia a cobrança. Sua empresa precisa estar pronta para apurar e recolher por outros meios em janeiro.
Alíquotas em teste: segundo Pricilla Santana, as alíquotas iniciais servem para dimensionar a nova base — só com o modelo funcionando dá para avaliar quais percentuais preservam a arrecadação dos tributos substituídos.
Secretária da Fazenda/RS · 2ª Vice-Presidente do CGIBS
"O split payment é uma das ferramentas mais complexas de ser implementada. Não começará em janeiro. O nosso sistema financeiro, que tem sido um parceiro incomensurável nesse desafio, também pediu mais tempo."
Sobre as alíquotas de teste
"Somente com o funcionamento do modelo será possível avaliar de maneira efetiva quais percentuais de alíquota preservam o nível de arrecadação dos tributos substituídos."
Secretário da Fazenda/SP · 1º Vice-Presidente do CGIBS
"Há influenciadores e canais que falam sobre economia nas redes sociais, esclarecendo o público em muitos casos, mas em outros, gerando desinformação e confusão."
Presidente do CGIBS
Afirmou que a comunicação sobre a Reforma será intensificada, para que a população entenda melhor as mudanças em curso.
O split payment brasileiro tem autor: o empresário e inventor Miguel Abuhab, numa jornada de mais de duas décadas entre tecnologia, negócios e articulação política.
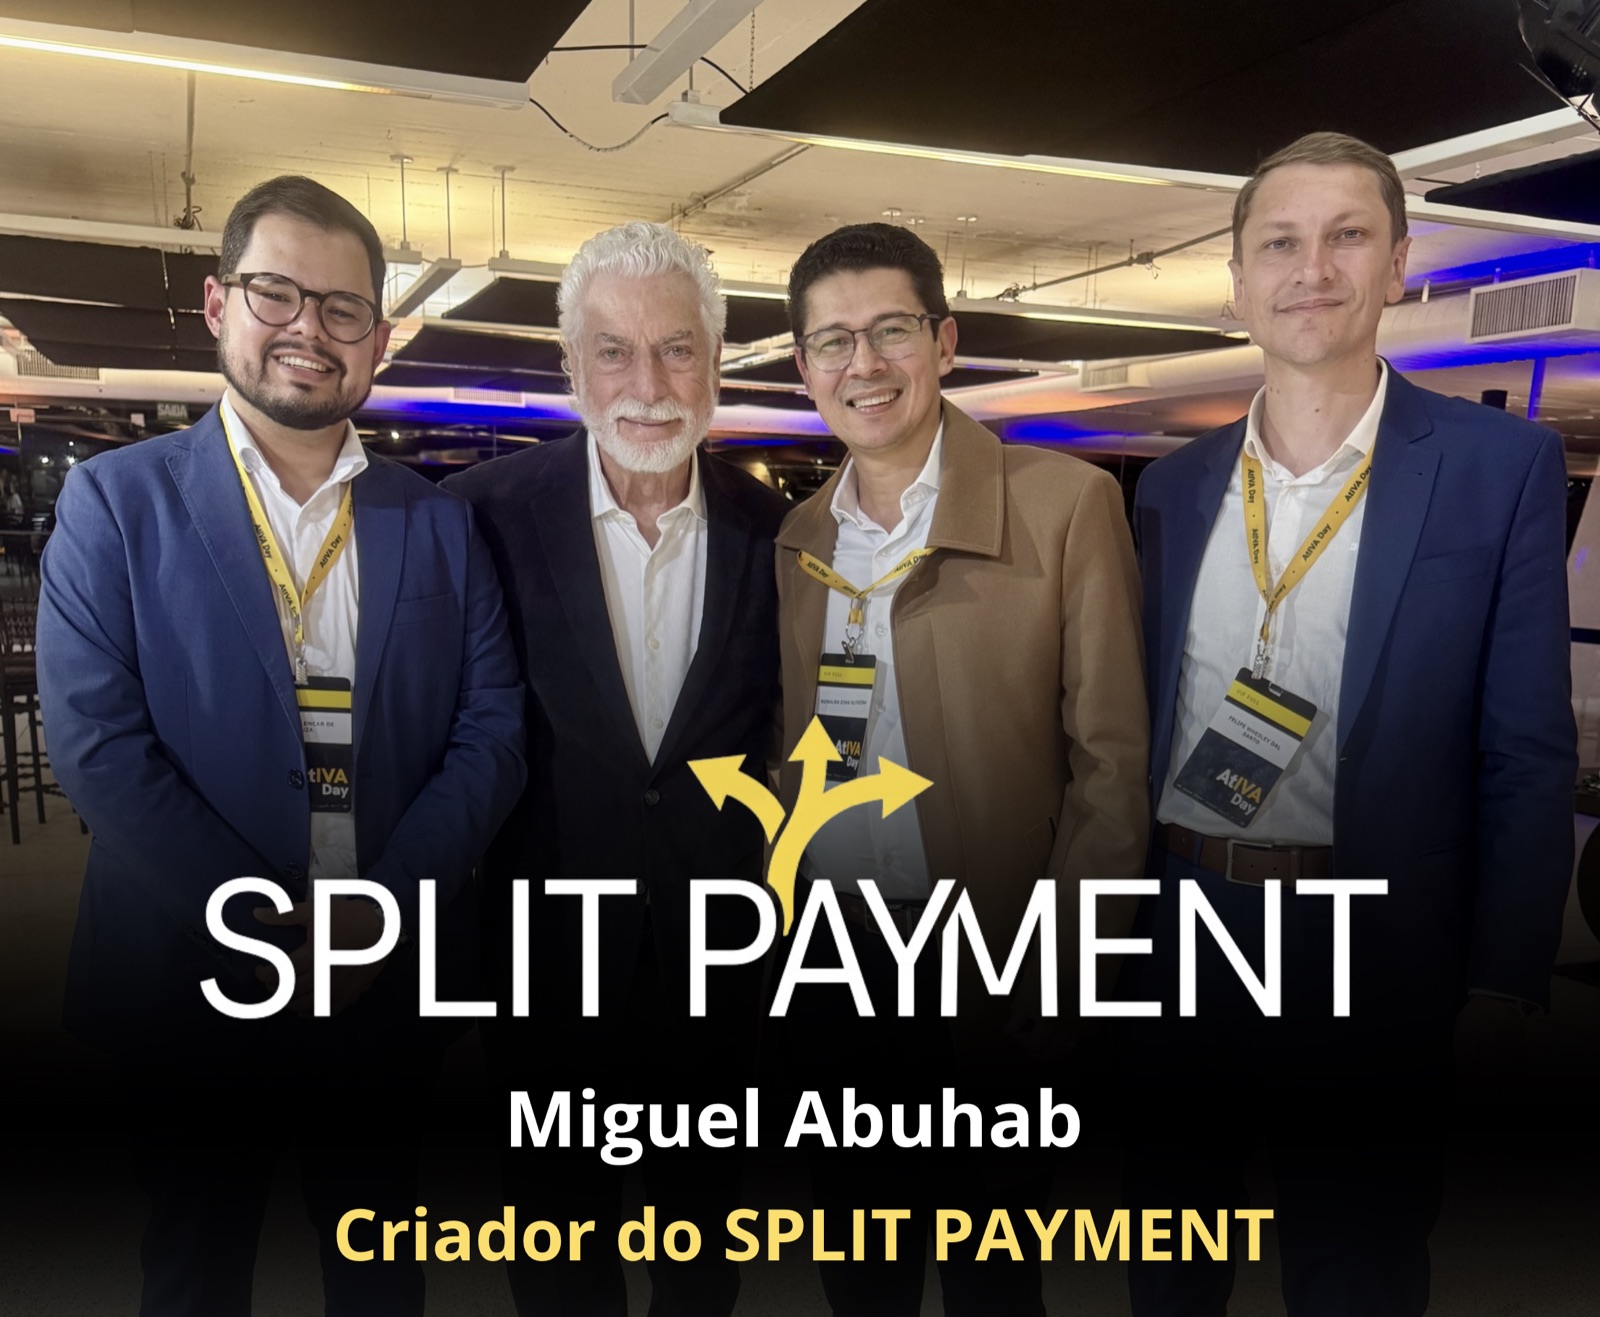
Da esquerda para a direita: Rafael Souza, Miguel Abuhab (criador do modelo de split payment), Ronaldo Dias Oliveira e Felipe Dal Santo — sócios da PRICETAX.
O Governo do Estado desafiou Miguel Abuhab a conceber uma solução tecnológica para combater a evasão fiscal e simplificar a rotina tributária das empresas.
Em vez de mais punição e fiscalização, Abuhab propôs automatizar a arrecadação em tempo real, separando o imposto da mercadoria no momento da liquidação do meio de pagamento.
Após anos apresentando a ideia a técnicos da Receita, deputados e ministros da Fazenda, Abuhab consolidou a proposta no livro "Devo, não nego, pago quando receber" — vinculando o imposto à liquidação financeira real da venda.
Com os debates da Reforma Tributária do Consumo em força, os relatores das PECs nº 45/2019 e nº 110/2019 incorporaram elementos do modelo aos textos de transição fiscal.
Status constitucional com a EC nº 132/2023, e regulamentação minuciosa pelos arts. 267 a 269 da LC nº 214/2025.
Arquitetura da Plataforma Pública, campos obrigatórios do payload, fluxo de mensageria (long polling) e a fórmula de cálculo da retenção — para quem vai integrar sistemas ao split payment.
A Plataforma Pública (PP) funciona como um barramento central de baixo acoplamento entre os PSPs (bancos, adquirentes, processadores de Pix), a Receita Federal e o CGIBS. A comunicação usa APIs HTTP REST sob o padrão OpenAPI Specification v3, com um modelo de escuta assíncrona (pull-based event streaming) via HTTP Long Polling para o governo enviar atualizações em tempo real aos participantes conectados.
Segundo a especificação técnica publicada no Manual de Integração (ver referências), para acionar o split na liquidação o arranjo de pagamento carrega três campos fiscais no payload de iniciação:
| Campo | Nome | Conteúdo |
|---|---|---|
| vlCbsInf | CBS Informado | Valor da CBS destacado no documento fiscal (DF-e) |
| vlIbsInf | IBS Informado | Valor do IBS destacado no DF-e |
| docFiscal | Documento Fiscal | Chave de acesso do DF-e (44 caracteres) |
No Modelo Inteligente (TED, TEF, Pix Estático), os três campos são obrigatórios no ato do pagamento — sem eles, o split não executa. No Modelo Super Inteligente (Boleto, Pix Dinâmico/Automático), o docFiscal é opcional na iniciação e pode ser vinculado depois, diretamente nos sistemas do governo.
Em vez de requisições repetitivas (short polling) ou de exigir que o PSP exponha servidores públicos para receber notificações (webhook), a PP usa um ciclo de conexão suspensa:
204 – No Content.Cada resposta traz um token de posição (cursor) que garante leitura sequencial e evita perda de mensagens em caso de queda de conexão: o endpoint /start inicia o streaming e devolve o primeiro token; /{token} é usado nas chamadas seguintes, sempre apontando para o último token recebido.
Para tratar pagamentos parciais ou valores divergentes do informado, o motor de cálculo aplica uma fórmula de proporcionalidade por tributo, no momento da liquidação financeira:
Onde Vp é o valor efetivamente pago; Vt é o valor original do instrumento de pagamento; C é o tributo de referência (o valor corrigido pelo governo, se houver, senão o informado no payload); e A é o saldo do débito ainda em aberto. O resultado é truncado na segunda casa decimal. A operação recusa o split — liquidando sem divisão de valores — se os tributos informados forem negativos ou se a soma ultrapassar o valor original da cobrança.
No momento da liquidação, o PSP do recebedor desvia o valor calculado para uma conta interna de repasse tributário e libera ao fornecedor só o valor líquido. Duas vezes por dia útil, as instituições consolidam lotes de segregação enviados à PP para conferência dos totais retidos. O crédito tributário do comprador é liberado de forma automática assim que a segregação é confirmada — sem trâmite manual.
Prazo limite (ANS): até 30 minutos para o PSP Recebedor Direto (ou a Núclea) consumir as mensagens do Retorno Super Inteligente via long polling, a partir da disponibilização pela PP.
Meta funcional: 5 minutos, para que o cálculo de retenção na liquidação use a informação mais atualizada possível.
A CBS entra em vigor em 01/01/2027 — mas a alíquota que vai definir quanto ela pesa no preço só fica pronta em dezembro de 2026. Entenda o cronograma legal, a estimativa técnica que já existe, e por que decisões de setembro precisam ser feitas por cenário, não por número fechado.
Resumo: a estimativa oficial do CGIBS aponta um IVA total de 27,91% (IBS 18,70% + CBS 9,21%) — mas é premissa técnica, não alíquota definitiva. A leitura da PRICETAX (Parecer Técnico nº 25/2026) deriva uma faixa de 8,80% a 9,50% para a CBS, com piso técnico de 9,21% e premissa de trabalho em 9,30%.
14/09: Receita entrega ao TCU o cálculo. Até 30/10: TCU remete os cálculos ao Senado. Até 15/12: Senado fixa a alíquota de referência.
Parecer Técnico nº 25/2026 (resp. técnico: Rafael Alencar de Souza): faixa derivável de 8,80% a 9,50%, piso técnico de 9,21%, premissa de trabalho em 9,30%.
Em 2027 e 2028, a CBS é reduzida em 0,1 ponto percentual enquanto o IBS testa a 0,10%. Na prática, a nota fiscal de 2027 nasce com CBS de 9,20% + IBS de 0,10% — não com o percentual cheio estimado para o regime maduro.
A Constituição amarra o cronograma a um rito de checagem entre três instâncias — não é uma decisão discricionária do governo.
Aplica a metodologia legal para estimar a alíquota necessária para preservar a arrecadação dos tributos substituídos (PIS/Cofins).
O Tribunal de Contas da União confere os cálculos da Receita antes de remetê-los ao Congresso.
O Senado publica a Resolução que fixa oficialmente a alíquota de referência — o número que vale de fato.
IVA total 27,91% | IBS 18,70% | CBS 9,21% (por diferença). Premissa técnica para projeção de arrecadação, não alíquota oficial.
A menos de 5 meses da cobrança, a alíquota ainda era incógnita — empresas do Simples precisariam decidir o regime em setembro sem saber o percentual.
Início formal do rito constitucional que termina com a fixação da alíquota pelo Senado, até 15/12/2026.
Com piso técnico de 9,21% (a estimativa oficial do CGIBS) e premissa gerencial de trabalho em 9,30% — a faixa que recomendamos usar para simulações de preço e margem até a fixação definitiva pelo Senado.
O detalhe que escapa da maioria: em 2027 e 2028, a CBS é reduzida em 0,1 ponto percentual enquanto o IBS é testado a 0,10% — na prática, a nota fiscal de 2027 nasce com CBS de 9,20% + IBS de 0,10%, não com a alíquota cheia do regime maduro (a partir de 2033).
Simples Nacional: a decisão de setembro (DAS puro × híbrido) precisa ser tomada por cenário — use o corredor 9,21%–9,50%, não um número fechado.
Contratos novos: inclua cláusula paramétrica de repasse tributário — atrelada à alíquota que o Senado fixar — em vez de fechar percentual definitivo agora.
Formação de preço 2027: simule com a alíquota reduzida de transição (CBS 9,20% + IBS 0,10%), não com o percentual do regime maduro — o impacto real de 2027 é menor do que "27,91%" sugere.
ERP: mantenha o parâmetro de alíquota como variável configurável, não hard-coded — o número muda até 15/12 e pode mudar de novo nos anos de transição.
O IPI vai a zero para mais de 95% dos produtos em 01/01/2027 — comando constitucional automático, sem depender de decreto. O risco de atraso está do outro lado da moeda: o Imposto Seletivo, que incide sobre os 5% restantes e ainda não tem alíquota definida.
Resumo: o governo já colocou R$ 41,9 bilhões de Imposto Seletivo no Orçamento 2027 — mas a Medida Provisória com as alíquotas ainda não foi enviada ao Congresso. Se atrasar, o IPI ainda cai a zero, mas o Fisco perde a arrecadação de reposição.
ADCT, art. 126 — comando constitucional autoaplicável. Não depende de decreto ou MP. Mais de 95% dos produtos perdem a alíquota em 01/01/2027.
R$ 41,9 bi já orçados para 2027, mas as alíquotas ainda não existem. A MP precisa sair até ~03/10 (noventena) e virar lei até 31/12.
O IPI zerar não significa "menos imposto" para todo mundo — para os 5% de produtos que ficam de fora da isenção (cigarros, bebidas, veículos, minerais, apostas), o Imposto Seletivo entra por cima, e ele integra a base de cálculo do IBS.
O IPI vai a zero em 01/01/2027 por força do art. 126 do ADCT — é autoaplicável, não depende de decreto ou Medida Provisória.
A esmagadora maioria dos produtos industrializados perde a alíquota do IPI em 01/01/2027 — automaticamente, por comando constitucional.
Produtos com industrialização incentivada na Zona Franca de Manaus mantêm alíquota — a exceção é do produto com vínculo ZFM, não da empresa como um todo.
O IS tem caráter regulatório — tributa produtos cujo consumo é prejudicial à saúde ou ao meio ambiente. Incide além do IBS/CBS, como tributação adicional, e integra a base de cálculo do IBS.
Alíquota escalonada, com aumento gradual a partir de 2029.
Duas alíquotas simultâneas: uma específica (por teor alcoólico) e uma percentual (ad valorem).
Foco em saúde pública, mesma lógica regulatória do restante do IS.
Automóveis classificados entram no escopo do Imposto Seletivo.
Teto de alíquota de 0,25%, conforme a LC 227/2026.
Casas de apostas e jogos também estão no escopo do IS.
O que está em aberto: as alíquotas específicas ainda não foram enviadas ao Congresso. A equipe técnica da Fazenda trabalha com dois cenários — manter a carga atual (usando o IS para substituir parte do IPI) ou elevar as alíquotas com foco em reduzir consumo. A indústria pede paridade com o IPI por 2 anos; a Fazenda sinaliza 1.
Antecipação da regulamentação — a vigência da alíquota zero segue prevista para 01/01/2027, sem corte imediato de imposto.
Somado à CBS (R$ 636,8 bi), os novos tributos federais da Reforma devem render R$ 678,7 bilhões à União em 2027 — mas as alíquotas do IS ainda não existem.
Para valer a partir de 01/01/2027, a MP precisa ser editada até esta data (noventena) e convertida em lei até 31/12/2026.
A virada completa: isenção ampla do IPI e início da cobrança do Imposto Seletivo sobre os produtos regulatórios.
Acompanhando a redução do ICMS ao longo da transição da Reforma.
O Imposto Seletivo permanece como o único tributo regulatório sobre esses produtos.
Indústria fora da ZFM: o IPI zero é alívio estrutural, mas a perda de créditos somada à entrada do IVA pode neutralizar o ganho — simule por produto, não por linha de negócio inteira.
Setores no escopo do IS (bebidas, cigarros, veículos, minerais, apostas): revise preço e margem antes da MP sair — a definição das alíquotas pode chegar com pouco tempo de reação.
Simples Nacional, Anexo II: acompanhe eventual migração de indústrias para o Anexo I (comércio) em função do IPI zero.
Base de cálculo: lembre que o Imposto Seletivo integra a base do IBS — o efeito em cascata precisa entrar na simulação de preço dos produtos afetados.
Cada guia da PRICETAX conecta legislação, cronograma, impacto prático e exemplos reais. Aqui você encontra os seis, organizados de duas formas: por assunto, pra quem já sabe o que procura, e por norma legal, pra quem parte da lei e quer entender onde ela aparece na prática.
Cada card é um guia completo — base legal, cronograma, impactos práticos e exemplos.
Nota de Débito e Nota de Crédito na Reforma: quando emitir, efeitos no IBS/CBS, mapa vivo e exemplos XML.
Os dois caminhos do Simples na Reforma: modelo normal 100% DAS ou híbrido com IBS/CBS por fora.
NFS-e para locação de bens móveis: o que a norma já prevê e o que ainda não funciona na plataforma nacional.
O dossiê completo do mecanismo de recolhimento automático: cronograma, os 12 arranjos e o aprofundamento técnico.
Por que a alíquota da CBS só fica pronta em dezembro, o cronograma legal até lá, e a faixa técnica da PRICETAX.
IPI zero e Imposto Seletivo: duas faces da mesma moeda, e o que muda pra cada setor em 2027.
23 linhas com o que muda, o que desenvolver, as regras de validação e as datas de homologação e produção de cada Nota Técnica, Informe Técnico e atividade da virada de 2027.
Abrir o catálogo →ND e NC explica a mecânica básica de documento fiscal, IBS e CBS que atravessa todos os outros guias.
Se sua empresa é do Simples Nacional, o guia de Simples mostra a decisão entre modelo normal e híbrido.
Split Payment, CBS: Alíquota ou IPI e Seletivo — escolha o painel específico do que afeta sua operação.
Parte da lei e veja onde ela aparece nos nossos guias.
A Ivana não só avisa o que mudou na Reforma Tributária do Consumo — traduz cada atualização em impacto de preço, margem, crédito e caixa, com fonte oficial, grau de segurança e leitura própria da PRICETAX em cada edição.
61% dos pedidos de opção pelo Simples 2027 foram indeferidos por pendências; o regime regular já soma 917 mil pedidos; o pacote de NTs do valor líquido entra em homologação em 26/10; e o novo DANFE vai à produção em 01/12.
Ler edição completa →Cada edição da Ivana News é revisada por um sócio da PRICETAX. Clique em um nome pra ver só o que ele já revisou.
O balanço da Receita Federal (17/10) registrou 657 mil pedidos de opção pelo Simples Nacional 2027, mas 61% foram indeferidos por pendências. São 401 mil empresas que precisam regularizar até 30/10 — quem não o fizer fica fora do regime em 2027.
O mesmo 30/10 encerra a opção pelo regime regular (híbrido) do IBS/CBS para o 1º semestre de 2027, que já soma 917 mil pedidos. O cancelamento de ambas as opções pode ser feito de 03/11 a 20/12 (Resolução CGSN nº 194/2026).
Fonte: Resolução CGSN nº 194/2026 — DOU ↗ · Receita Federal — gov.br/receitafederal ↗
O Ato Técnico Conjunto RFB/CGIBS nº 8 (01/10) aprovou o pacote de NTs do valor líquido para todos os documentos fiscais eletrônicos: NF-e e NFC-e (NT 2026.008) e CT-e, NFCom, NF3e, NFAg e NFGas (NT 2026.004-RTC). O Aviso ENCAT de 05/10 postergou a entrada em homologação para 26/10 e a produção para 16/11.
A partir de 2027, IBS, CBS e IS passam a compor o valor do produto (vProd), calculados por fora das bases; os campos vUnComLiq, vProdLiq e vProdLiqTot informam o líquido sem tributos. O campo vICMSPrevisto (pagamento antecipado) entra em produção apenas em 01/03/2027.
Fonte: Portal SVRS — Aviso ENCAT 05/10 ↗ · CGIBS — ATC nº 8 ↗
A Portaria MF nº 3.082/2026 (DOU Edição Extra, 13/10) estabelece subvenção econômica adicional de R$ 1,40/litro aos importadores de óleo diesel e suas correntes, elevando o incentivo total nessas operações a R$ 3,52/litro. Objetivo: garantir abastecimento nacional e estabilizar preços.
O quadro do setor segue: PIS/Cofins e Cide zerados na gasolina e no etanol hidratado até 09/11 (Decreto nº 13.134/2026) e a CBS por litro já fixada a partir de 08/01/2027 (Portaria MF nº 3.074: gasolina R$ 0,7925/L, etanol R$ 0,1922/L, diesel R$ 0,3515/L).
Fonte: DOU — Portaria MF nº 3.082 ↗ · Planalto — Decreto nº 13.134/2026 ↗
O regime do art. 271 da LC 214/2025 reduz a zero as alíquotas de IBS e CBS nas operações entre cooperativa e associado (e entre cooperativas). A opção vai até 31/10, com efeitos para todo o ano-calendário 2027 e irretratável durante o ano de vigência.
Atenção ao detalhe que indefere a maioria: registrar a opção no portal não conclui o procedimento — é obrigatório enviar a listagem de associados (arquivo REG001/REG099). Acesso: conta gov.br prata ou ouro + assinatura digital.
Fonte: LC 214/2025 — art. 271 ↗ · Roteiro oficial — Manual v1.1 (PDF) ↗
Depois do TCU (até 30/10), o Senado fixa a alíquota de referência até 15/12/2026. Sem fixação, valem temporariamente os cálculos do TCU. Em 2027 e 2028, a CBS é cobrada com a referência reduzida em 0,1 ponto percentual e o IBS em teste de 0,05% + 0,05%.
Lembrete: a CBS por litro dos combustíveis (Portaria 3.074) tem cronograma próprio e já está definida para 08/01/2027, independentemente dessa alíquota geral.
Fonte: LC 214/2025 — arts. 349 e 353 ↗
A Emenda Constitucional nº 141 (DOU Edição Extra, 16/10) institui a jornada de 8 horas em 220 horas mensais, com transição por acordo ou convenção até 2028.
Para a Reforma Tributária: nenhuma alteração. Os prazos e comandos da EC 132/2023 (CBS em 01/01/2027, extinção do PIS/Cofins) seguem intactos. Monitoramos os desdobramentos trabalhistas para clientes empregadores.
Fonte: Planalto — EC nº 141/2026 ↗
A NT 2026.010 (01/10) altera a impressão do DANFE modelo 55: novo bloco Total IBS/CBS/IS logo após os totais de ICMS/IPI, classificação tributária e valores por item, além do código do regime do emitente (CRT). Produção: 01/12/2026.
Empresas que emitem DANFE impresso ou PDF precisam adequar os modelos de impressão até lá — são 44 dias a partir desta edição.
Fonte: Portal NF-e — NT 2026.010 v1.00 ↗
Os testes de integração entre provedores de serviços de pagamento (PSPs) e a Plataforma Pública do Split Payment começaram em 15/10, em ambiente controlado e sem transações definitivas (Comunicado RFB/CGIBS de 30/09).
Os prazos em curso são das instituições de pagamento, não dos contribuintes: a data de obrigatoriedade para empresas segue sem ato publicado. Continuamos monitorando.
Fonte: CGIBS — Comunicado RFB/CGIBS ↗
As datas se acumulam: 26/10 (homologação das NTs), 30/10 (regularização do Simples, regime regular e entrega do TCU), 31/10 (cooperativas) e 01/12 (novo DANFE). Para a maior parte dos pedidos do Simples, o problema não foi decidir, foi ter o cadastro regular. E a alíquota de referência da CBS ainda não existe: depois do TCU, o Senado tem até 15/12 para fixá-la, e sem fixação valem, temporariamente, os cálculos do TCU.
Esta edição tem pouca novidade e muita contagem regressiva. O dado mais revelador não é o total de pedidos, é que 61% deles foram indeferidos: a Reforma está cobrando uma disciplina antiga, a de ter cadastro e regularidade fiscal em dia. Decidir bem o regime não adianta se o pedido não for deferido — e a alíquota da CBS, que vai orientar essa decisão, ainda está a semanas de existir.
"Você sabe se o pedido de opção da sua empresa foi deferido — ou está contando que sim?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto real dessas mudanças no seu negócio? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
A Resolução CGSN nº 194 prorrogou os prazos da opção: Simples Nacional até 15/10/2026 e regime regular (híbrido) de IBS/CBS até 30/10/2026. O cancelamento irretratável pode ser feito entre 03/11 e 20/12. O balanço mais recente da Receita contabiliza 452.598 pedidos pelo Simples e 846.339 pelo regime regular. MEI não é afetado: a opção permanece em janeiro de 2027.
Fonte: DOU — Resolução CGSN nº 194/2026 ↗ · Receita Federal — Simples Nacional ↗
A Portaria Conjunta MF/CGIBS nº 14, publicada no DOU de 05/10, aprova a metodologia de cálculo da carga tributária para fixação das alíquotas sobre combustíveis sujeitos ao regime específico do art. 172 da LC 214/2025. As alíquotas serão uniformes em todo o país e específicas por unidade de medida: CBS a partir de 2027; IBS a partir de 2029, com entrada gradual (10% em 2029 até 100% em 2033). Biocombustíveis e hidrogênio de baixa emissão terão carga inferior à dos fósseis.
Fonte: Planalto — LC nº 214/2025, art. 172 ↗ · DOU — Seção 1, 05/10/2026 ↗
O Aviso ENCAT de 05/10 postergou as NTs 2025.002 v1.52, 2026.007 v1.10, 2026.008 v1.00 e 2026.009 v1.00 para 26/10 em homologação e 16/11 em produção (vICMSPrevisto: 01/02 e 01/03/2027). A NT 2026.010 (novo DANFE com bloco Total do IBS/CBS/IS) entra em produção em 01/12/2026. O Informe Técnico 2025.002 v1.70 divulgou as tabelas cClassTrib, CST e cCredPres — que devem ser carregadas no ERP.
Fonte: Portal SVRS — Aviso ENCAT 05/10/2026 ↗ · CGIBS — Atos Técnicos Conjuntos ↗
O Comitê Gestor da NFS-e Nacional confirmou: o sistema não rejeita automaticamente NFS-e sem os campos de IBS/CBS até 31/12/2026. Atenção: nota autorizada não é nota regular — a omissão configura desconformidade com o Ato Conjunto RFB/CGIBS nº 4/2026. O calendário segue: Simples Nacional no Emissor Nacional desde 01/11 e módulos especiais (plataformas digitais, locação, transporte municipal) em 01/12.
Fonte: Portal Nacional da NFS-e ↗
Com o prazo da noventena vencido em 02/10 sem edição da Medida Provisória, os produtos sujeitos ao IS (tabaco, bebidas, veículos e refrigerantes) entram em 01/01/2027 sem a cobrança do novo tributo e com IPI zerado. O governo confirmou que a MP será enviada ao Congresso após o 2º turno das eleições (25/10). Para o ERP: a parametrização do IS fica condicionada à publicação futura.
Fonte: Valor Econômico — 28/09/2026 ↗ · Planalto — ADCT art. 126 (EC 132) ↗
O painel ROC da Receita Federal (atualizado 08/10) mostra 3,7 bilhões de notas com destaque da CBS nos últimos 30 dias, contra 600 milhões sem o campo. Por documento: CT-e 87%, NFCom 82%, NFC-e 81% e NF-e 78%. Dos 1,27 milhão de estabelecimentos obrigados, 489.326 já destacam em todas as notas. O prazo de tolerância vai até 31/12/2026 — as rejeições e sanções começam em 2027.
Fonte: Receita Federal — painel ROC ↗
O calendário oficial mantém 15/10 como início dos testes de integração entre instituições de pagamento e a Plataforma Pública, em ambiente controlado e sem efeitos para os contribuintes. Formulários e instruções chegam em 13/11 e a inscrição abre a demais PSPs em 16/11. Os prazos são das instituições de pagamento, não das empresas. A data de obrigatoriedade do split segue sem ato publicado.
Fonte: CGIBS — Atos Técnicos Conjuntos ↗
A Orientação Conjunta RFB/CGIBS disponibilizou a opção pelo regime específico de IBS e CBS para sociedades cooperativas no Portal de Serviços da Receita Federal. A adesão é facultativa e vale para 2027: quem não aderir recolhe pelo regime regular.
Fonte: Orientação Conjunta RFB/CGIBS ↗
Integrantes da equipe econômica de um eventual próximo governo manifestaram publicamente a intenção de rever o split payment. Do ponto de vista técnico, é preciso separar o que é ajustável do que exige mudança estrutural: o split payment é regulamentável por ato conjunto da RFB e do CGIBS — e, de fato, já foi reavaliado em agosto, passando a ser opcional em 2027.
Já a cobrança da CBS a partir de 01/01/2027, a extinção do PIS/Cofins e o cronograma do IBS (2029-2033) são comandos da Emenda Constitucional nº 132/2023 — aprovada pela Câmara em 2020, pelo Senado em 2022 e promulgada com ampla base política. Alterá-los exige nova emenda constitucional: maioria qualificada em dois turnos nas duas Casas, um processo de meses que, por definição, não alcança janeiro de 2027.
Posição PRICETAX: até que exista alteração legislativa concreta, o cronograma vigente segue — alíquota da CBS fixada até 15/12 e novos leiautes em produção em 16/11 e 01/12. Empresas que suspendem projetos de adequação apostam na hipótese mais improvável. A recomendação é objetiva: manter e acelerar os projetos para 2027.
Fonte: Planalto — EC nº 132/2023 ↗
A semana mistura prazos curtos (Simples, cooperativas) com datas de leiaute que se movem (26/10, 16/11, 01/12). A noventena perdida tira o Imposto Seletivo e o IPI do preço de 2027, mas só adia a definição: a parametrização do IS fica condicionada a uma MP que, segundo o governo, virá depois do 2º turno (25/10). E o dado de 86% das notas com CBS destacada lembra que a tolerância acaba em 31/12/2026 — rejeições e sanções começam em 2027.
A discussão eleitoral é ruído com data de validade; o cronograma legal é comando constitucional. O risco real de outubro é o inverso do que as manchetes sugerem: empresas que freiam projetos por causa de uma declaração política enquanto os leiautes seguem para produção em 16/11 e 01/12. A noventena perdida do Imposto Seletivo mostra que existe incerteza de verdade — mas ela está na alíquota e na data de um tributo específico, não na espinha dorsal do IBS/CBS.
"Se o cronograma constitucional não muda até janeiro, o projeto de adequação da sua empresa está no ritmo certo?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto real dessas mudanças no seu negócio? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
A Resolução CGSN nº 194, de 25/09, publicada no DOU de 28/09 (edição extra), prorroga de 30/09 para 15/10/2026 o prazo de opção pelo Simples Nacional e para 30/10/2026 o prazo de opção pelo regime regular (híbrido) de IBS/CBS para o 1º semestre de 2027.
O cancelamento da opção, em caráter irretratável, poderá ser feito entre 03/11 e 20/12/2026. O Simei (MEI) não é atingido: a opção permanece em janeiro de 2027, conforme esclarecimento da Receita Federal. Empresas que deixaram a decisão para a última hora ganharam duas semanas — use o tempo para simular cenários em vez de adiar a escolha.
Fonte: DOU — Resolução CGSN nº 194/2026 ↗
Aprovada pelo Ato Técnico Conjunto nº 8 (29/09), a NT 2026.010 altera o leiaute de impressão do DANFE: novo bloco “Total do IBS/CBS/IS” no total da nota, campo Código do Regime Tributário (CRT) do emitente, espaço reservado para o regime de apuração do IBS/CBS (tag ainda não definida) e exibição da alíquota efetiva quando houver redução ou compra governamental.
Em 2026, fase de teste com alíquotas fixas (IBS 0,1% + CBS 0,9%); de 2027 a 2028, IBS UF 0,05% + IBS Municipal 0,05% (art. 344 da LC 214). O QR Code ganha espaço no novo leiaute, com extensão aos demais formatos prevista em NT futura. Há dois modelos de referência: vertical (principal) e horizontal (alternativo).
Fonte: Portal NF-e / SVRS ↗
A partir de 2027, os valores de IBS, CBS e IS passam a compor o Valor Total Bruto (vProd), exceto em notas de importação. O tributo entra no preço informado no documento, mas não na própria base de cálculo — o IVA “por fora” — e não volta a ser somado no total da nota, para evitar duplicidade.
Para preservar o valor da mercadoria sem tributos, a NT cria três campos: vUnComLiq (líquido unitário), vProdLiq (líquido do item) e vProdLiqTot (líquido total da nota). Em 2026 os campos são facultativos; a rejeição por ausência fica para implementação futura. Cronograma: homologação em 05/10, produção em 03/11. Atenção adicional: a regra que validava a base de cálculo do IBS/CBS (UB16-10) foi removida, aguardando orientação normativa — sinal de instabilidade para quem parametriza ERPs.
Fonte: Portal NF-e / SVRS ↗
Desde 01/10, a NFS-e deve destacar IBS e CBS para a maioria dos serviços sujeitos a ISS. Vale para empresas de lucro presumido e de lucro real com receita acima de R$ 4,8 milhões/ano; o Simples Nacional não é alcançado. Atividades como plataformas digitais, software, data centers, transporte municipal, bens imateriais e locações ficam para 01/12/2026.
Até 31/12/2026, a ausência dos dados não rejeita a nota, mas configura desconformidade. Sistemas emissores precisam estar preparados para o leiaute aprovado pelo Ato Técnico nº 7.
Fonte: Receita Federal — NFS-e ↗
A Receita Federal disponibilizou em produção os endpoints da Declaração Regular (DeRE) — api.receitafederal.gov.br — com autenticação OAuth 2.0 (Receita Integra), certificado ICP-Brasil e XSD de produção. Os leiautes estão na versão 1.3, aprovada pelo Ato Técnico Conjunto nº 6.
A segunda fase da obrigatoriedade entra em 15/11/2026. Empresas de lucro real devem validar com o fornecedor do ERP se a versão do leiaute e o fluxo de credenciais já estão implementados.
Fonte: SPED / Receita Federal ↗
O comunicado RFB/CGIBS de 30/09 criou o primeiro calendário oficial da Plataforma Pública do Split Payment: indicação de PSPs por representação associativa até 02/10; testes de integração a partir de 15/10, em ambiente controlado, sem transações definitivas; formulários e instruções em 13/11; inscrição aberta aos demais PSPs a partir de 16/11.
Os prazos são das instituições de pagamento — não das empresas contribuintes. A data de início da obrigatoriedade segue sem ato publicado. Alternativa em 2027: RAD, Recolhimento pelo Adquirente (art. 36 da LC 214).
Fonte: CGIBS ↗
O balanço divulgado pela Receita Federal em 02/10 contabiliza 441.825 solicitações de opção pelo Simples Nacional (eram 392.117 em 30/09) e 840.516 pelo regime regular do IBS/CBS (eram 817.461). O volume acelerou na semana do prazo original — sinal de que a prorrogação do CGSN nº 194 deve manter o ritmo alto até 15/10 e 30/10.
Fonte: Receita Federal — balanço de 02/10/2026 ↗
O Despacho CONFAZ nº 42 (11/09, DOU 14/09) aprovou 13 Ajustes SINIEF vinculando especificações técnicas de NF-e, NFC-e, NFCom, BP-e, NF3e, CT-e, CT-e OS, MDF-e e DC-e. As datas são escalonadas: algumas imediatas, outras em 05/10, 01/11 e retroativas a 01/09.
Destaques: recusa de mercadoria na NF-e (imediato), procedimento de rejeição no CT-e (05/10), depósitos compartilhados de produtores rurais (01/11) e vedação de conversão de NF-e em NFC-e com prazo até 14/12/2026. Confirme com o ERP quais regras já foram implantadas.
Fonte: DOU — Despacho CONFAZ nº 42 ↗
O leiaute fiscal deixou de ser rascunho: o DANFE tem data de produção, a NF-e passa a separar preço de tributo e a NFS-e já exige o destaque de IBS/CBS (sem rejeição até 31/12, mas a omissão é desconformidade). Para quem emite documentos, isso é projeto de ERP com prazo, não assunto de 2027. Para o Simples, os 15 dias extras resolvem a data, mas não resolvem a falta de simulação.
Outubro mostra duas Reformas andando em velocidades diferentes: a do calendário, que continua sendo remarcada — o Simples ganhou 15 dias —, e a do leiaute, que já tem data e não espera ninguém. O custo mais alto para a empresa raramente é o prazo que muda; é o ERP que não acompanha. E uma regra de validação removida da NF-e no meio do caminho é o lembrete de que parametrizar cedo exige conferir, sempre, qual é a versão vigente da nota técnica.
"Quando o prazo muda, a sua empresa usa o tempo extra para simular — ou só para adiar a decisão?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto real dessas mudanças no seu negócio? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
O balanço mais recente da Receita Federal (25/09) contabiliza 776.148 pedidos de opção. A decisão define o modelo de recolhimento do IBS e da CBS para 2027.
Fonte: Receita Federal — balanço de 25/09/2026 ↗
O prazo para edição da Medida Provisória com as alíquotas vence em 02/10. A indecisão ameaça o início da cobrança do tributo em janeiro.
Fonte: Valor Econômico — 28/09/2026 ↗
O Ato Técnico Conjunto RFB/SUARA/CGIBS/Diretoria-Executiva nº 5 aprova: Manual de Operações v1.0.1, Manual de Integração v1.1.1, openAPI v1.1.1, Manual de Tempos v1.0.1, Manual de Redes v1.0.1 e o inédito Manual de Segurança v1.0.0.
Fonte: CGIBS — Atos Técnicos Conjuntos ↗
A Notícia Siscomex Importação nº 100/2026 disponibilizou em produção, a partir de 27/09, as alterações da Duimp para a Reforma Tributária do Consumo. A declaração passa a exigir UF e município do destinatário.
Fonte: DOU/Siscomex — Notícia nº 100/2026 ↗
A devolução chega em 2027 para famílias de baixa renda (renda per capita até R$ 810,50), cerca de 70 milhões de pessoas elegíveis. Com alíquota de 10% — premissa de cálculo, ainda não fixada — o valor médio estimado é de R$ 350 a R$ 354 por ano.
Fonte: Folha de S.Paulo — 28/09/2026 ↗
Em parecer (SEI nº 293/2026/MF), a PGFN posicionou que o art. 6º da LC 214/2025 trata de hipóteses de não incidência e admite apenas interpretação literal.
Fonte: ConJur — 26/09/2026 ↗
Esta edição concentra prazos que não esperam definição: o Simples fecha em 30/09 e a janela da MP do Imposto Seletivo vence em 02/10, ambos antes de saber a alíquota final da CBS. Do lado operacional, a Plataforma Pública do Split Payment já tem seis manuais aprovados e a Duimp já exige campos novos em produção — quem depende de importação ou pretende integrar o split não pode tratar a Reforma como assunto só de 2027.
Há semanas em que a Reforma entrega prazo, e há semanas em que entrega infraestrutura. Esta entrega as duas ao mesmo tempo: de um lado, decisões irreversíveis por 12 meses (regime do Simples) sendo tomadas sem a alíquota da CBS; do outro, manuais, campos e sistemas que só têm valor para quem se prepara antes de ser obrigado. Um número de pedidos de opção como 776 mil mostra que o mercado está decidindo — a pergunta é se está decidindo com simulação ou com palpite.
"Sua escolha de regime do Simples para 2027 foi feita com uma simulação do seu caso, ou só com a regra geral de "quem vende para empresa vai de híbrido"?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto real dessas mudanças no seu negócio? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
A 16ª Vara da Fazenda Pública de São Paulo assegurou à Privalia Brasil S.A. o direito de calcular o ICMS sem incluir IBS e CBS em sua base durante a transição. A decisão se apoia no “silêncio eloquente” da LC nº 227/2026: a lei incluiu expressamente o Imposto Seletivo na base do ICMS, mas não fez o mesmo com IBS e CBS. O precedente contesta a orientação da Sefaz-SP.
Fonte: TJSP — processo nº 1138866-98.2026.8.26.0053 ↗
O prazo para ingresso no Simples Nacional e para a escolha do modelo de recolhimento do IBS e da CBS termina em 30 de setembro.
Fonte: Receita Federal — Simples Nacional e IBS/CBS em 2027 ↗
A opção pelo regime específico de IBS e CBS para sociedades cooperativas já está disponível no Portal de Serviços da Receita Federal. A adesão é facultativa e deve ser feita até 31 de outubro de 2026.
Fonte: Orientação Conjunta RFB/CGIBS ↗
Não foi localizado o ato previsto no art. 454, § 3º, da LC nº 214/2025 com a relação dos produtos que terão o IPI reduzido a zero em 2027. Também não foi publicada a norma com as alíquotas do Imposto Seletivo. O comando constitucional permanece válido, mas a ausência da lista impede a parametrização definitiva do ERP produto por produto.
Fonte: Planalto — LC nº 214/2025 ↗
A Receita Federal encaminhou ao TCU o modelo de cálculo da alíquota de referência da CBS, sem apresentar previamente o percentual estimado. O próximo marco é 30 de outubro, quando o TCU deve encaminhar o cálculo ao Senado.
Fonte: Receita Federal — notícias de setembro de 2026 ↗
As empresas notificadas devem consultar a caixa postal e revisar as informações antes de 10/11/2026. PIS e Cofins são extintos em 31/12/2026, substituídos pela CBS a partir de 2027.
Fonte: Receita Federal — regularização de créditos ↗
A semana mistura uma disputa que só começou (a base do ICMS), um prazo irreversível (Simples, 30/09) e duas pendências que travam sistema: sem a lista do IPI zero e sem a norma do Imposto Seletivo, o ERP das indústrias não fecha a parametrização produto por produto. Para quem tem PIS/Cofins notificado, há ainda uma janela curta de regularização antes de 10/11, com o tributo sendo extinto em 31/12.
Uma liminar é um sinal, não uma regra: a decisão do TJSP mostra que a tese contra a inclusão de IBS e CBS na base do ICMS tem fôlego, mas vale só para a empresa que a obteve e contesta a orientação da Sefaz-SP sem derrubá-la. Já a pendência da lista do IPI zero é um problema de outra natureza: o direito existe por comando constitucional, mas o sistema não consegue ser parametrizado sem o ato que diz quais produtos entram.
"Se a lista oficial do IPI zero sair só em dezembro, seu ERP vai estar parametrizado por produto a tempo de 01/01/2027 — ou você vai descobrir isso na primeira nota?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto real dessas mudanças no seu negócio? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
A CBS entra em vigor em 01/01/2027, mas a alíquota ainda não existe. Cronograma: hoje (14/09) a Receita entrega ao TCU a proposta de cálculo; até 30/10 o TCU remete os cálculos ao Senado; até 15/12 o Senado fixa a alíquota de referência. Se o Senado não fixar no prazo, valem temporariamente os cálculos do TCU. A leitura técnica da PRICETAX (Parecer nº 25/2026) deriva uma faixa de 8,80% a 9,50%, com piso técnico de 9,21% e premissa de trabalho em 9,30%. Em 2027 e 2028, a CBS é reduzida em 0,1 ponto percentual enquanto o IBS testa a 0,10% — a nota de 2027 nasce com CBS de 9,20% + IBS de 0,10%.
Fonte: CGIBS — Resoluções ↗
O IPI vai a zero em 01/01/2027 por comando constitucional autoaplicável (ADCT, art. 126) — não depende de decreto ou MP. Mais de 95% dos produtos perdem a alíquota; o imposto sobrevive só na Zona Franca de Manaus. O Imposto Seletivo, orçado em R$ 41,9 bi para 2027, incide sobre fumígenos, bebidas, veículos, minerais e apostas — mas as alíquotas ainda não existem. A MP precisa sair até ~03/10 (noventena) e virar lei até 31/12. O risco real de atraso é do Imposto Seletivo, não do IPI.
Fonte: Planalto — LC nº 214/2025 (arts. 409 e 454) ↗
O Ato Técnico Conjunto RFB/SUARA/CGIBS nº 4 (28/08, publicado 08/09) aprovou o Manual de Habilitação de Participantes v1.0.0 e o Manual de Redes v1.0.0 da Plataforma Pública do Split Payment. O ato não estabelece data de início — o split obrigatório só chega em 2028 — mas mostra que a preparação técnica não parou. Empresas que vão operar com split (sobretudo cadeias B2B de alto volume) já podem estudar os manuais.
Fonte: CGIBS — Atos Técnicos Conjuntos ↗
A Resposta à Consulta nº 33.083/2026 da Fazenda paulista afirma que, em 2026, IBS e CBS não integram a base do ICMS — mas que, a partir de 2027, quando se tornarem efetivamente exigíveis, passam a compor o "valor da operação" e entram no cálculo. A tese já ganhou adesão de outros fiscos e abre risco de tributação em cascata, com 27 interpretações estaduais possíveis. Tramita na Câmara o PLP 16/2025, que altera a Lei Kandir e a LC 214 para excluir IBS/CBS da base do ICMS.
Fonte: SEFAZ/SP — RC nº 33.083/2026 ↗ · Câmara — PLP 16/2025 ↗
Até 30 de setembro, as empresas do Simples devem solicitar o ingresso para 2027 e escolher o modelo de recolhimento: permanecer no DAS puro ("Simples normal") ou migrar para o híbrido, apurando os novos tributos por fora, com transferência de crédito integral. Quase só vende ao consumidor final → DAS puro. Meio de cadeia, vende para outras empresas → avaliar o híbrido. O MEI não escolhe. Com a alíquota da CBS só chegando em dezembro, a decisão precisa ser feita por cenário.
Fonte: Receita Federal — Notícia oficial de 01/09/2026 ↗
O Portal NF-e publicou a Nota Técnica 2026.009 v.1.00 (09/09), com correção em regra de validação, além dos Informes Técnicos 2023.002 v.2.10 (04/09) e 2024.001 v.2.40 (03/09), que atualizam tabelas de NCM. Atualizações de validação e tabela são a causa mais comum de rejeição em produção — confira com o fornecedor do ERP se as versões já estão aplicadas.
Fonte: Portal NF-e ↗
Esta edição junta duas certezas e duas incertezas. Certezas: o IPI zera por comando constitucional (sem depender de decreto) e o split payment segue avançando tecnicamente, mesmo sem data de obrigatoriedade. Incertezas: a alíquota da CBS só fecha em dezembro, e a disputa sobre IBS/CBS na base do ICMS pode gerar tributação em cascata em cadeias interestaduais antes mesmo da Reforma completar sua transição. Empresas que decidem regime, preço ou contrato agora precisam trabalhar com corredores, não com números fechados.
Quando quatro notícias como essas saem no mesmo dia, a tentação é tratá-las isoladamente. Mas elas contam uma história só: a Reforma está avançando em partes desiguais — o que depende só de comando constitucional (IPI) anda; o que depende de fixação política (alíquota, Imposto Seletivo) atrasa; o que depende de interpretação fiscal (ICMS x IBS/CBS) vira disputa. Planejar 2027 exige separar essas três velocidades, não tratá-las como uma reforma só.
"Sua empresa já separou, no planejamento de 2027, o que é certeza constitucional do que ainda depende de decisão política ou interpretação fiscal?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto real dessas mudanças no seu negócio? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
A Receita Federal abriu em 01/09 o prazo para as empresas solicitarem o ingresso no Simples Nacional 2027 e, ao mesmo tempo, escolherem o modelo de recolhimento do IBS e da CBS: permanecer no DAS ("Simples puro") ou migrar para o híbrido, com aproveitamento de créditos. A decisão vale para o primeiro semestre de 2027. O MEI não escolhe — permanece no Simples puro. Em março de 2027 a janela reabre para valer a partir do segundo semestre.
Fonte: Receita Federal — Notícia oficial de 01/09/2026 ↗
A Receita detalhou o cronograma real: o sistema do governo estará pronto no início de 2027, mas começará de forma opcional, meio de pagamento a meio de pagamento — primeiro TED, depois Pix estático, subindo gradualmente ao longo do ano. A obrigatoriedade só chega quando todas as instituições de pagamento estiverem integradas — o que deve ocorrer em 2028. Em 2027, sem split obrigatório, o recolhimento segue como hoje: apuração mensal e Darf, com ressarcimento de créditos em até dois meses; quem quiser crédito mais rápido pode usar o RAD (Recolhimento pelo Adquirente).
Fonte: g1 / Receita Federal — 30/08/2026 ↗
Foi publicada a versão 1.2.0 da documentação técnica da DeRE (Declaração de Regimes Específicos), aprovada pelo Ato Técnico Conjunto nº 3 (DOU 02/09). Traz os leiautes dos eventos transacionais (D-2000, D-3000 e D-4000), controle de deduções da base de cálculo, reabertura de competência e schemas XSD. Eventos de tabela entram em exigência em 01/10; eventos periódicos mensais em 15/11, com a primeira entrega cobrindo a apuração de outubro/2026. O Manual de Orientação (MOD) ainda não saiu.
Fonte: CGIBS — Documentos Técnicos / Ato Técnico nº 3 ↗
Pelo Ato Conjunto RFB/CGIBS nº 4, a partir de 01/10/2026 passam a exigir os campos de IBS/CBS a NFS-e (serviços sujeitos ao ISS em geral), a NFCom (modelo 62, comunicação) e a DIR (importação de remessa). Em seguida vem a terceira onda, em 01/12, com locações, condomínios e a nova NF-e de alienação de imóveis. A rejeição pela ausência dos campos está suspensa, mas o dever de preencher existe.
Fonte: CGIBS — Ato Conjunto RFB/CGIBS nº 4 ↗
O Ato Conjunto RFB/CGIBS nº 5 instituiu o Programa Nacional de Conformidade Tributária (PNCT), que classifica empresas por perfil de risco fiscal. Empresas em conformidade ganham prioridade no recebimento de restituições e emissão facilitada de Certidão Negativa de Débito; as de maior risco entram em monitoramento intensificado. Estar em dia com obrigações acessórias deixa de ser só evitamento de multa e passa a gerar vantagem competitiva direta.
Fonte: CGIBS — Atos Conjuntos RFB/CGIBS ↗
O alívio de saber que o split payment não é obrigatório em 2027 não pode virar desatenção: a segunda onda de documentos fiscais chega em 01/10, a DeRE cobra sua primeira entrega em 15/11, e a decisão do Simples fecha em 30/09. São três prazos duros em oito semanas — quem tratar "split adiado" como "Reforma adiada" corre o risco de chegar atrasado nos compromissos que continuam de pé.
"Split payment só em 2028" é a manchete que mais alivia — e a que mais distrai. Enquanto o mecanismo automático não chega, o calendário duro da Reforma continua rodando: segunda onda de DF-e em outubro, DeRE em novembro, decisão do Simples em setembro. Nenhum desses três prazos depende de o split estar pronto. Tratar um adiamento como sinal de que "dá pra esperar" é o erro mais caro desta fase.
"Sua empresa está de olho nos três prazos de verdade — Simples (30/09), segunda onda de DF-e (01/10) e DeRE (15/11) — ou só no split payment, que já foi adiado duas vezes?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto real dessas mudanças no seu negócio? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
Desde o início da colonização, Portugal cobrava tributos sobre as riquezas produzidas no Brasil. Um dos mais famosos era o Quinto: 20% sobre determinadas riquezas, como o ouro. Com o crescimento da colônia, vieram impostos sobre circulação de mercadorias, alfândegas, propriedade e diversas outras cobranças. Pouco antes da Independência, por volta de 1810, registros históricos apontavam 49 diferentes fontes de receitas públicas somente no Rio de Janeiro, Bahia e Pernambuco.
Falar de independência também é falar de autonomia econômica e tributária. Em 1822, quando o Brasil rompeu com Portugal, até as chamadas Juntas da Real Fazenda passaram a se chamar Juntas da Fazenda Pública. Passaram-se 204 anos, e os tributos continuam fazendo parte de praticamente todas as decisões econômicas do país.
Hoje, segundo dados oficiais, a carga tributária brasileira representa aproximadamente 32,4% de tudo o que o país produz em um ano — e a tributação sobre bens e serviços é a maior parcela: cerca de 13,8% do PIB. Com a Reforma Tributária, PIS, Cofins, ICMS e ISS serão gradualmente substituídos, principalmente pela CBS e pelo IBS, formando o novo IVA brasileiro. A legislação criou mecanismos para que a Reforma não vire simplesmente aumento ilimitado de arrecadação: as alíquotas de referência serão fixadas pelo Senado, com travas para redução caso a arrecadação supere os parâmetros históricos. A estimativa técnica do CGIBS aponta 27,91% de IVA total (IBS 18,70% + CBS 9,21%) — definição final até 31 de outubro.
A relevância desta edição não está em um fato novo, mas em uma moldura: entender que a Reforma de 2026-2033 é só o capítulo mais recente de uma história de 500 anos de tributação no Brasil ajuda a tirar a discussão do campo da urgência pura e colocá-la no campo do planejamento de longo prazo — que é exatamente onde decisões de preço, margem e caixa precisam ser tomadas.
Em 7 de setembro de 1822, o Brasil buscava independência política. Em 2026, talvez a pergunta para empresários e contadores seja outra: sua empresa já conquistou independência para entender quanto realmente paga de tributos, quanto poderá pagar amanhã, e como isso afeta preço, margem e clientes? Independência também é ter informação para decidir.
"Sua empresa já conquistou independência tributária, ou ainda depende de terceiros pra saber quanto realmente paga de impostos?"
Sem dados, a Reforma Tributária vira opinião. Entender quanto você paga hoje — e quanto pagará a partir de 2027 — é o primeiro passo. Solicitar simulação AR×DR →
Este conteúdo está sempre atualizado no painel IPI zero e Imposto Seletivo →, que consolida esta edição com as atualizações publicadas depois dela. Esta edição fica preservada aqui como o registro histórico do que era conhecido em 02/09/2026.
O PLOA 2027, enviado ao Congresso em 31/08, já incorpora a receita esperada com o Imposto Seletivo: R$ 41,9 bilhões. Somada à CBS (R$ 636,8 bi), os novos tributos federais da Reforma devem render R$ 678,7 bilhões à União em 2027. O paradoxo: o governo cravou a receita no Orçamento, mas as alíquotas do IS ainda não foram definidas — a proposta deve ser encaminhada na primeira quinzena de setembro. Para valer a partir de 01/01/2027, precisa ser aprovada e sancionada em 2026 (anterioridade nonagesimal de 90 dias).
Fonte: Ministério da Fazenda / PLOA 2027 ↗
A equipe técnica da Fazenda trabalha com dois cenários: manter a carga atual (usando o IS para substituir parte do IPI) ou elevar as alíquotas com foco em reduzir consumo. Bebidas alcoólicas terão duas alíquotas simultâneas — uma específica (por teor alcoólico) e uma percentual (ad valorem) — com modelo escalonado e aumento gradual a partir de 2029. A LC 227/2026 já define o framework; há possibilidade de o governo recorrer a Medida Provisória se o prazo apertar.
Fonte: LC nº 227/2026 — Planalto ↗
O IS tem caráter regulatório — tributa produtos cujo consumo é prejudicial à saúde ou ao meio ambiente, incidindo além do IBS/CBS. Escopo confirmado: cigarros e fumígenos, bebidas alcoólicas, bebidas açucaradas, veículos automotores, produtos minerais (teto de 0,25%, LC 227) e apostas. O IS integra a base de cálculo do IBS — o imposto seletivo aumenta a base sobre a qual o IBS incide.
Fonte: Receita Federal — Portal Reforma Tributária ↗
O ministro da Fazenda anunciou em 25/08 a antecipação da publicação do decreto que zera o IPI para ~95% dos produtos industrializados. Até 01/09, o texto não havia sido publicado. A redução só vale a partir de 01/01/2027 — não há corte de IPI em 2026. Os ~5% restantes (produtos nocivos) continuam com IPI e passam a pagar IS adicional; o IPI só é formalmente extinto em 2032.
Fonte: Receita Federal / Ministério da Fazenda ↗
Timeline: 25/08 — ministro anuncia decreto do IPI zero (não publicado); setembro — alíquotas do IS devem chegar ao Congresso; 01/01/2027 — IPI zero vale para 95% dos produtos, IS começa para os 5%; 2029 — alíquotas do IS sobem gradualmente; 2032 — IPI é formalmente extinto. Em síntese: 95% dos produtos ficam livres de IPI em 2027; os "pecaminosos" passam a pagar IS, adicional ao IBS/CBS e ainda integrando a base de cálculo do IBS.
Fonte: LC 227/2026 e EC 132/2023 — Planalto ↗
O IPI zerar é a parte fácil de anunciar. A parte difícil é o Imposto Seletivo — ele já tem receita orçada (R$ 41,9 bi), mas não tem número. Setores no escopo precisam simular com cenários, não com certezas, e o prazo para a definição ficar pronta é curto.
Colocar R$ 41,9 bilhões no Orçamento antes de definir a alíquota que vai gerar essa receita é uma aposta arriscada — se a MP atrasar, o governo cava um buraco de até R$ 10 bilhões, e as empresas do escopo ficam sem parâmetro pra formar preço. Melhor already simular os dois cenários do que esperar a definição pra começar a pensar.
"Se sua empresa está no escopo do Imposto Seletivo, ela já simulou o cenário de carga elevada — ou só está esperando a MP sair?"
Sem dados, a Reforma Tributária vira opinião. Sua empresa está no escopo do Imposto Seletivo? A PRICETAX ajuda a mapear o impacto do IS e do IPI zero no seu planejamento. Solicitar simulação AR×DR →
Foi publicada a versão 1.01 do Informe Técnico 2026.001, que trata dos códigos de meios de pagamento usados na vinculação da transação financeira com os Documentos Fiscais Eletrônicos — a conexão entre venda → documento fiscal → pagamento. Códigos definidos: 15 (Boleto), 17 (Pix QR Code dinâmico), 18 (TED), 20 (Pix por chave ou QR Code estático), 23 (Pix automático, novo) e 24 (TEF/Book Transfer, novo). Uso de código diferente dos admitidos gera a Rejeição 1003: Tipo de Pagamento inválido.
Fonte: Portal NF-e — Informe Técnico 2026.001 v1.01 ↗
O ministro da Fazenda anunciou em 25/08 a antecipação da publicação do decreto que zera o IPI para ~95% dos produtos industrializados. A medida antecipa a regulamentação, mas a vigência continua em 01/01/2027 — não há redução imediata. Indústrias do Anexo II do Simples precisam acompanhar a eventual migração para o Anexo I (comércio).
Fonte: Receita Federal / Ministério da Fazenda ↗
O Ato Conjunto RFB/CGIBS nº 6 (DOU 29/08) dispensa o nanoempreendedor da inscrição obrigatória no cadastro com identificação única (CNPJ) e da emissão de documentos fiscais eletrônicos, para quem fatura até R$ 40.500/ano. A dispensa é opcional — quem quiser manter CNPJ e emitir notas pode continuar; quem optar pelo regime regular de IBS/CBS volta a ter as obrigações normais.
Fonte: CGIBS / DOU ↗
O CGSN publicou em 21/08 uma cartilha com o roteiro para a opção entre manter IBS/CBS no DAS (regime simplificado) ou recolher pelo regime regular (apuração separada, crédito presumido). A janela abriu em 01/09 e fecha em 30/09. Quem não fizer nada permanece com IBS/CBS dentro do DAS (padrão) — a opção ativa é necessária só pra quem quer o híbrido, com crédito presumido.
Fonte: Receita Federal / CGSN ↗
A partir de 1º de novembro de 2026, Microempresas e Empresas de Pequeno Porte optantes do Simples que prestam serviços deverão emitir a NFS-e Nacional, substituindo os modelos municipais. Quem já emite por sistema municipal precisa verificar compatibilidade com o modelo nacional — restam poucos meses para adaptação.
Fonte: Receita Federal — NFS-e Nacional ↗
Desde 1º de setembro, o prazo para contestação no Mecanismo Especial de Devolução (MED) do Pix passa de 30 para 80 dias (IN BCB nº 766). O MED 2.0, em produção desde 11/05/2026, rastreia o dinheiro fraudado além da primeira conta que recebeu o Pix. MED não é devolução garantida — depende de saldo localizável; o banco tem até 7 dias corridos para analisar, e a devolução, quando confirmada, pode ocorrer em até 96 horas.
Fonte: Banco Central — IN BCB nº 766 ↗
Split Payment sai da teoria: novos códigos de pagamento ligam nota fiscal ao sistema de tributos. O que mudou e como preparar o seu ERP.
Esta edição marca a passagem do split payment da teoria pra prática técnica: agora existem códigos concretos pra financeiro e TI implementarem, mesmo sem data de obrigatoriedade. Junto com isso, o Simples ganha mais duas peças de simplificação (nanoempreendedor, cartilha CGSN) que reduzem atrito pra quem está na base da pirâmide, enquanto ME/EPP prestadoras de serviço têm um prazo curto e concreto (NFS-e, 01/11) pra não perder.
O split payment segue sem data de obrigatoriedade, mas parou de ser abstrato: agora tem código de pagamento, regra de rejeição e vinculação técnica com o documento fiscal. Empresas que esperarem a obrigatoriedade chegar pra só então perguntar ao ERP se está pronto vão descobrir a resposta tarde demais.
"Se o split payment começasse a valer amanhã com esses códigos, seu ERP rejeitaria alguma das suas transações hoje?"
Sem dados, a Reforma Tributária vira opinião. Tire suas dúvidas sobre Split Payment, Simples Nacional, IBS/CBS e NFS-e — a PRICETAX ajuda sua empresa a se preparar para 2027. Solicitar simulação AR×DR →
Este conteúdo está sempre atualizado no painel Simples Nacional →, seção "O que mudou nas últimas semanas", que consolida esta edição com as atualizações publicadas depois dela. Esta edição fica preservada aqui como o registro histórico do que era sinalização em 24/08/2026.
O secretário da Receita, Robinson Barreirinhas, sinalizou em reunião com o Sebrae (18/08) que Receita e CGIBS devem publicar um ato conjunto prorrogando o prazo de desistência do híbrido, hoje marcado para 30/11 — condicionado à alíquota da CBS não estar definida a tempo. A janela de opção (1º a 30/09/2026) não muda: a empresa opta em setembro e ganharia mais tempo pra voltar atrás. Novo prazo de desistência ainda não foi divulgado — a Receita já havia antecipado, em ato separado, o próprio calendário de adesão ao Simples para 2027.
Fontes: Diário do Comércio ↗ · Contabeis ↗ · TAGD Advogados ↗ · CRC-PE ↗ · Jota ↗
Já adiado de 2026 para janeiro de 2027, múltiplas fontes confirmam sinalização de nova prorrogação para 2029 — junto com a exigência de emissão de notas fiscais pelos nanoempreendedores. Empresas e desenvolvedores ganhariam 2 anos extras para adaptar cadastros, ERPs e integrações ao novo identificador.
Fontes: CRC-PE ↗ · TAGD Advogados ↗ · BlueTax ↗
A norma atual prevê crédito de PIS/Cofins (9,25%) sobre estoques existentes em 01/01/2027 apenas para empresas do lucro presumido — empresas do Simples que optassem pelo híbrido ficavam de fora, um equívoco reconhecido por integrante do CGSN. O Sescon-SP já tinha alertado sobre a lacuna; o CGSN deve editar ato formal para corrigir e garantir o crédito também no Simples híbrido.
Fontes: TAGD Advogados ↗ · CRC-PE ↗ · Diário do Comércio ↗
As três sinalizações apontam na mesma direção: mais tempo e menos distorção pra quem for pro híbrido. Mas são sinalizações, não normas publicadas — decidir com base nelas exige acompanhar a confirmação oficial, não presumi-la.
Sinalização de secretário em reunião com o Sebrae não é ato publicado no Diário Oficial — é bom sinal, mas ainda não é chão firme para tomar decisão. Optar pelo híbrido contando com uma prorrogação que ainda não existe é assumir um risco que a própria Receita não confirmou.
"Sua empresa está decidindo o Simples híbrido com base no que já foi publicado, ou no que foi só sinalizado numa reunião?"
Sem dados, a Reforma Tributária vira opinião. Fale com a equipe PRICETAX e simule o Simples Híbrido para o seu caso. Solicitar simulação AR×DR →
A Câmara fará esforço concentrado entre 31/08 e 04/09, mas não há acordo entre parlamentares e o Ministério da Fazenda. O Congresso quer incluir a revisão de todas as faixas do Simples Nacional (teto de R$ 4,8 mi para R$ 8 mi); a Fazenda resiste ao impacto estimado de R$ 50 bilhões/ano. O PLP 186/2026 elevaria o teto do MEI de R$ 81 mil para R$ 110 mil em 2027 e R$ 140 mil em 2028 — era contrapartida do governo na votação da PEC que acaba com a jornada 6x1. O limite vigente permanece R$ 81 mil até aprovação e sanção; empresas próximas ao teto precisam planejar a migração para ME/EPP considerando o cenário atual, não o projetado.
Fonte: O Globo — 19/08/2026 ↗
Estudo com 70 diretores de empresas que somam R$ 2 trilhões em receita (1/5 do PIB) revela que 37% não avaliaram o impacto no capital de giro (split payment); 34% não sabem se preços sobem ou descem em 2027; 27% não sabem o efeito na margem de lucro. Apenas 1% considera a TI pronta para a transição; 78% não avaliaram o efeito do split payment ou fizeram só avaliação superficial; 37% ainda não revisaram contratos com clientes e fornecedores.
Fonte: Folha de S.Paulo — 19/08/2026 ↗
A norma publicada no DOU disciplina a incorporação do IBS e da CBS ao regime unificado, com impacto direto sobre transferência de crédito, apuração assistida e sublimite: prazos de opção para 2027 deslocados, regras de transição de créditos atualizadas, e apuração pelo faturamento (fim do regime de caixa) confirmada para 2027. Escritórios contábeis e empresas do Simples precisam revisar procedimentos de apuração, crédito e opção antes de setembro.
Fonte: Receita Federal — agosto/2026 ↗
A menos de 5 meses da cobrança, a alíquota da CBS ainda era incógnita nesta data. A Resolução CGIBS nº 14/2026 estimava 9,21%, mas o valor não era oficial — as empresas do Simples precisariam decidir o regime em setembro sem saber o percentual. A alíquota definitiva seria calculada pelo TCU; até lá, a recomendação era usar o corredor 9,21%-9,30% em projeções e optar pelo híbrido em setembro, reavaliando em novembro.
Fonte: FENACON — 18/08/2026 ↗
A Receita confirmou: empresas que ainda não estão no Simples e querem ingressar em 2027 devem solicitar a opção em setembro de 2026, não em janeiro. Empresas já optantes permanecem automaticamente, salvo exclusão. De 1º a 30/09, as empresas do Simples escolhem entre recolhimento unificado ou IBS/CBS pelo regime regular (apenas para o 1º semestre de 2027) — o MEI fica fora dessa escolha e mantém o calendário próprio em janeiro. A segunda janela será em março, com efeitos só no 2º semestre.
Fonte: Receita Federal — 19/08/2026 ↗
O governo deve encaminhar a proposta de alíquotas do Imposto Seletivo ao Congresso na primeira quinzena de setembro, possivelmente por medida provisória, logo após a apresentação do PLOA (prazo 31/08). O IS incide sobre bebidas alcoólicas, refrigerantes, cigarros, apostas, mineração e motores poluentes — ainda é previsão jornalística, não ato oficial, mas empresas desses setores precisam acompanhar setembro de perto.
Fonte: Jota — 24/08/2026 ↗
Resolução 190: por que mudou o cálculo da RBT12 no Simples Nacional?
O dado mais alarmante desta edição não é regulatório, é comportamental: apenas 1% das empresas consideram sua TI pronta para a Reforma, e 78% avaliaram o split payment de forma superficial ou nula. Some a isso o MEI travado no teto atual e o Simples decidindo regime sem saber a alíquota da CBS, e o quadro é claro: a distância entre o cronograma legal e a preparação real das empresas está aumentando, não diminuindo.
Uma pesquisa com empresas que somam 1/5 do PIB brasileiro mostrando que só 1% considera sua TI pronta não é um detalhe — é o retrato da distância entre o cronograma legal da Reforma e a preparação real das empresas. Enquanto o debate público foca em alíquotas e prazos, a pergunta mais urgente para a maioria das empresas é bem mais simples: seu ERP já foi testado?
"Se sua empresa está entre os 78% que não avaliaram (ou avaliaram só superficialmente) o efeito do split payment, o que está faltando pra essa avaliação acontecer?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto real dessas mudanças no seu fluxo de caixa? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
Em reunião do CGIBS em São Paulo (12/08), Pricilla Santana — Secretária da Fazenda do RS e 2ª Vice-Presidente do CGIBS — declarou: "O split payment é uma das ferramentas mais complexas de ser implementada. Não começará em janeiro. O nosso sistema financeiro, que tem sido um parceiro incomensurável nesse desafio, também pediu mais tempo." Novo prazo: não divulgado. Como alternativa opcional em 2027, o RAD (Recolhimento pelo Adquirente) — o comprador recolhe o tributo e o crédito é habilitado automaticamente; o vendedor recebe o valor líquido.
Fonte: Folha de S.Paulo — 12/08/2026 ↗
O Decreto nº 12.955/2026 e a Resolução CGIBS nº 6/2026 definem os meios sujeitos ao split. Etapa 1 (escopo da fase inicial, só B2B): Pix — QR Code, Pix — Chave, Pix — Agência e Conta, Boleto, TED e TEF. Etapa 2 (posterior, sem cronograma): cartão de crédito, cartão de débito e os demais arranjos a regulamentar. O gatilho do split é a vinculação entre a transação financeira e o documento fiscal — se DF-e e pagamento não "conversarem", o mecanismo não funciona.
Fonte: Decreto nº 12.955/2026 ↗
A Plataforma Pública de Split Payment funcionará como um HUB entre os PSPs (bancos, adquirentes, processadores de Pix) e a Receita Federal: (1) emissão do DF-e com IBS/CBS destacados → (2) pagamento por meio eletrônico vinculado → (3) instituição financeira identifica o DF-e → (4) HUB calcula e separa o imposto → (5) valor líquido cai na conta do fornecedor → (6) imposto é repassado ao Fisco, tudo em tempo real. Já a Apuração Assistida da CBS está disponível no Portal Beta (consumo.tributos.gov.br) desde 13/01/2026 até dezembro/2026, para simular apuração e créditos sem efeito financeiro real.
Fonte: Manual de Integração da Plataforma Pública — CGIBS ↗
Sobre as alíquotas de teste, Pricilla Santana: "Somente com o funcionamento do modelo será possível avaliar de maneira efetiva quais percentuais de alíquota preservam o nível de arrecadação dos tributos substituídos." Luis Felipe Vidal Arellano — Secretário da Fazenda/SP e 1º Vice-Presidente do CGIBS — comentou a desinformação nas redes: "Há influenciadores e canais que falam sobre economia nas redes sociais, esclarecendo o público em muitos casos, mas em outros, gerando desinformação e confusão." Flávio César Mendes de Oliveira, presidente do CGIBS, afirmou que a comunicação sobre a Reforma será intensificada.
Fonte: Folha de S.Paulo — 12/08/2026 ↗
Reunimos tudo isso — base legal, cronograma, os dois modelos operacionais (Inteligente e Super Inteligente), a nota histórica sobre a criação do modelo, um exemplo prático em números e um aprofundamento técnico para times de TI/ERP (arquitetura, payload, long polling, fórmula de cálculo) — numa página só, sempre atualizada.
Split payment adiado não é sinônimo de folga no fluxo de caixa. A Etapa 1 do split, quando entrar em produção, será facultativa e restrita a B2B — cartões de crédito e débito, onde está a maior parte do varejo, ficam para a Etapa 2, sem cronograma. Ou seja: mesmo depois de implementado, o split não vai cobrir toda a operação da sua empresa de uma vez. Planejar o caixa de 2027 assumindo retenção automática ampla é o erro mais caro dessa fase de transição.
O split payment é o tipo de mecanismo que, quando funciona, some do radar — ninguém comenta um imposto que se paga sozinho. É por isso que o adiamento chama tanta atenção: expõe, por alguns meses ou anos a mais, o trabalho manual que ele deveria eliminar. A pergunta certa não é "quando o split chega", é "como minha empresa recolhe esse imposto até lá".
"Sua empresa já sabe, hoje, como vai separar o dinheiro do IBS/CBS de cada venda até o split payment entrar em produção?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto real dessas mudanças no seu fluxo de caixa? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
Em reunião do CGIBS em São Paulo (12/08), Pricilla Santana, 2ª vice-presidente do Comitê Gestor, afirmou que o split payment é "uma das ferramentas mais complexas de ser implementada" e que não começará em janeiro de 2027 — as instituições financeiras também pediram mais tempo. A CBS e o IBS entram em vigor normalmente em 01/01/2027; o adiamento é só do mecanismo de retenção automática. Como alternativa opcional em 2027, o RAD (Recolhimento pelo Adquirente): o comprador recolhe o tributo e o crédito é habilitado automaticamente. O imposto continua passando pelo caixa da empresa no início da reforma.
Fonte: Folha de S.Paulo — 12/08/2026 ↗
O Comitê Gestor do Simples Nacional aprovou as Resoluções CGSN nº 190 e nº 191, de 2026, incorporando oficialmente a CBS e o IBS ao regime: os tributos passam a integrar expressamente a relação de tributos do Simples, com regras de arrecadação, fiscalização e contencioso adaptadas, novos prazos de opção para 2027 e substituição do PIS/Cofins contemplada na transição — efeitos a partir de 01/01/2027. Optantes precisam revisar enquadramento, precificação e escolha de regime já em 2026; a RBT12 ganha nova referência com a entrada de IBS e CBS no cálculo.
Fonte: Receita Federal — CGSN ↗
Publicado em 12/08/2026, o Ato Conjunto nº 5 regulamenta o Programa Nacional de Conformidade Tributária (PNCT) para 2026, previsto pelo Ato Conjunto nº 4/2026 como instrumento de transição para a emissão obrigatória dos DF-e com IBS/CBS. O programa tem caráter orientador — sem penalidades em 2026 — e contribuintes com conduta cooperativa podem obter prazo adicional para regularização. Empresas que aderirem ganham janela extra de adequação sem risco de autuação: é a oportunidade oficial de testar emissão com IBS/CBS em ambiente protegido.
Fonte: CGIBS — Atos Conjuntos ↗
A Resolução CGSN nº 191/2026 prorroga para 1º de novembro de 2026 a obrigatoriedade do Emissor Nacional de NFS-e para ME e EPP optantes do Simples Nacional — o prazo anterior era 1º de setembro. A partir de novembro, essas empresas devem emitir a NFS-e pelo Padrão Nacional, o modelo unificado que substitui os modelos municipais divergentes e se integra à CBS. Empresas de serviços no Simples que ainda usam sistemas municipais precisam migrar até novembro; o sistema já está disponível no Portal Único do Sefaz.
Fonte: Receita Federal — NFS-e Nacional ↗
O CGSN aprovou a extinção do regime de caixa para apuração mensal do Simples. A partir de 01/01/2027, a base de cálculo passa a ser a receita bruta total auferida no mês pelo regime de competência — no momento do faturamento, vinculado à emissão do documento fiscal, e não mais pelos valores efetivamente recebidos. A mudança revoga os dispositivos da Resolução CGSN nº 140/2018 que disciplinavam o regime de caixa. Empresas que usavam esse regime para postergar a apuração do DAS precisam se preparar: o imposto passa a ser devido na emissão da nota, não no recebimento.
Fonte: Receita Federal — Regime de Caixa ↗
A Receita Federal vai atualizar em 24/08/2026, entre 8h e 11h, a plataforma que controla o acesso às APIs dos ambientes piloto e beta da Reforma. Após a atualização, as credenciais de acesso atuais serão invalidadas — empresas integradas precisarão gerar novas credenciais para acessar as APIs da CBS, Apuração Assistida e demais serviços da RTC. Quem tem integração ativa precisa planejar a regeneração de tokens antes do dia 24 para evitar interrupções.
Fonte: Receita Federal — Reforma Tributária ↗
A Nota Técnica 11/26 do SPED esclarece a transição da EFD-Contribuições: continua ativa em 2026 para PIS e Cofins, é descontinuada para novos fatos geradores a partir de 2027, mas mantida por no mínimo 5 anos para saldos credores e retificação — sem novo leiaute para escriturar IBS/CBS. Novos DF-e (NF3e, NFAg, NFGas etc.) devem ser lançados com COD_MOD 55 na EFD em 2026. A apuração de IBS/CBS será feita via Apuração Assistida e pela nova DeRE, não pela EFD-Contribuições.
Fonte: Portal SPED — Receita Federal ↗
Ronaldo Dias Oliveira, sócio da PRICETAX, explica a Resolução CGSN nº 190/2026: a nova referência da RBT12 e sua relação com os créditos de IBS e CBS.
O adiamento do split payment é a notícia que mais parece um alívio — e é exatamente onde mora o risco. CBS e IBS continuam entrando em vigor em 01/01/2027 como planejado; o que muda é que, sem a retenção automática no pagamento, o tributo passa pelo caixa da empresa normalmente, como qualquer outro imposto hoje. Some a isso o fim do regime de caixa no Simples Nacional — o DAS passa a ser devido na emissão da nota, não no recebimento — e o quadro fica claro: 2027 aperta o fluxo de caixa de quem não se planejar antes.
Toda vez que um mecanismo de cobrança automática atrasa, existe a tentação de interpretar isso como alívio de caixa. Não é. O split payment nunca foi o que gera a obrigação — só o jeito como ela seria cobrada. Sem ele, o dinheiro do tributo continua saindo da empresa, só que por um processo manual, sujeito a erro e atraso. Quem planejou o caixa de 2027 contando com a retenção automática precisa refazer essa conta agora.
"Se o split payment não existir em janeiro de 2027, sua empresa sabe como vai separar o dinheiro do IBS/CBS antes de gastar o caixa da venda?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto real dessas mudanças no seu fluxo de caixa? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
O Congresso Nacional voltou do recesso sem previsão de sessões deliberativas, com 87 a 99 vetos presidenciais pendentes de análise bloqueando novas deliberações — entre eles, temas da Reforma Tributária, Orçamento, educação e infraestrutura. As votações ficam concentradas em duas semanas de esforço concentrado em agosto e setembro; na prática, nenhuma decisão sobre a Reforma deve sair até o fim do mês.
Fonte: Senado Federal — Reforma Tributária ↗
A Receita Federal publicou orientação completa sobre o recolhimento do IRRF sobre lucros e dividendos, conforme a Lei nº 15.270/2025: alíquota de 10% sobre distribuições que ultrapassem R$ 50.000/mês por pessoa física, válida para residentes e não residentes, com escrituração na EFD-Reinf (Evento R-4010) e recolhimento via DCTFWeb (códigos 1841-01 e 1841-02) — em vigor desde janeiro de 2026. Muitas empresas ainda não se estruturaram para a retenção.
Fonte: Receita Federal — Orientação IRRF ↗
NT 2025.002 v.1.51 (ajustes em regras de validação), NT 2026.002 v.1.10 (novas regras de validação NF-e/NFC-e) e NT 2026.007 v.1.00 — a mais relevante, criando campos para emissão por contribuinte exclusivo do IBS/CBS, categoria nova da Reforma que emite documentos exclusivamente no novo regime, sem transição.
Fonte: Portal Nacional da NF-e ↗
Empresas optantes do Simples Nacional terão entre 1º e 30 de setembro para escolher entre o regime tradicional (mantendo o Simples) ou o regime híbrido (IBS + CBS recolhidos separadamente). O MEI continua com regras próprias. A escolha impacta diretamente a competitividade e a margem das pequenas empresas a partir de 2027.
Fonte: Receita Federal — Simples Nacional ↗
Esclarecimento oficial confirma que a emissão de documentos fiscais eletrônicos será autorizada mesmo sem os campos do IBS e CBS, evitando impactos operacionais durante a transição. Na prática: o cronograma escalonado do Ato Conjunto nº 4/2026 permanece válido, mas a rejeição automática fica suspensa até nova definição.
Fonte: CGIBS — Esclarecimento oficial ↗
Rafael Souza, Diretor de Operações da PRICETAX, explica por que "a Reforma foi adiada" não é bem assim — décadas de discussão técnica não se resumem a um veto ou um recesso legislativo.
Embora o Congresso esteja travado, o efeito prático da Reforma continua avançando por via administrativa: a Receita já exige retenção de IRRF sobre dividendos desde janeiro, mesmo que sua empresa ainda não tenha ajustado o processo. Some a isso três Notas Técnicas de NF-e — uma delas criando um novo tipo de contribuinte, exclusivo do IBS/CBS — e a decisão do Simples Nacional batendo em setembro: o volume de mudança operacional não depende de o Congresso votar ou não.
O barulho político do Congresso trancado por 87 vetos esconde o que realmente importa: a engrenagem administrativa da Reforma não depende de votação para girar. IRRF sobre dividendos, Notas Técnicas e prazo do Simples são decisões que já valem, com ou sem pauta no plenário. Empresas que acompanham só o noticiário político correm o risco de perder prazos que já são reais.
"Sua empresa já está retendo e declarando o IRRF sobre dividendos desde janeiro, ou essa é a primeira vez que ouve falar disso?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto real dessas mudanças na sua operação? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
Suspensão formal das regras de rejeição de documentos fiscais eletrônicos — NF-e, NFC-e, CT-e, CT-e OS, GTV-e, BP-e, NF3e e NFCom — na ausência dos campos de IBS e CBS. O prazo de 03 de agosto foi flexibilizado. Nova data de obrigatoriedade ainda não definida.
Fonte: Portal do CGIBS ↗
Primeira estimativa oficial para a alíquota-padrão: IVA total 27,91% | IBS 18,70% | CBS 9,21% (por diferença). Premissa técnica para projeção de arrecadação de 2027, não alíquota oficial. Definitiva: TCU + Senado até 31/10/2026.
Fonte: Diário Oficial da União ↗
A Receita Federal gerou o primeiro CNPJ no novo formato alfanumérico em 31/07/2026, marcando o início da transição. Empresas e desenvolvedores precisam preparar sistemas.
Fonte: Portal da Receita Federal ↗
Provedor de Assinatura e Autorização atualiza regras de rejeição de eventos da NF-e. Ajustes em códigos de validação para cancelamento, carta de correção e manifestação do destinatário.
Fonte: Portal Nacional da NF-e ↗
Fonte: Portal do CGIBS ↗
Mesmo sendo uma estimativa técnica — e não a alíquota final —, 18,70% de IBS já é referência suficiente para simular o efeito no seu preço de venda e na composição de custo das compras. A suspensão da rejeição de DF-e tira a pressão imediata da obrigatoriedade, mas não muda o fato de que IBS e CBS vão compor o preço de cada nota a partir de 2027. Adiar a simulação agora só significa descobrir o impacto real mais tarde, sob pressão de prazo.
A suspensão da rejeição automática é um alívio operacional, não um adiamento da Reforma. O calendário por trás dela — piloto em novembro, CBS em dezembro, IBS em janeiro — não mudou. Empresas que interpretarem essa flexibilização como "mais tempo" tendem a perder a janela real de preparação, que é agora, enquanto o sistema ainda tolera erro.
"Se a fiscalização começasse amanhã com essa alíquota estimada, você sabe qual seria o efeito no preço final do seu produto mais vendido?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto dessa alíquota na sua operação real? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
Em 01/08/2026, a Receita Federal anunciou a suspensão da obrigatoriedade do preenchimento de IBS/CBS em documentos fiscais eletrônicos. Documentos sem os campos não serão rejeitados.
Fonte: Portal da Receita Federal ↗
Atribuiu competência provisória ao Presidente do Conselho Superior do CGIBS para editar ato conjunto sobre obrigatoriedade dos DF-e. Limite: 01/01/2027.
Fonte: Portal do CGIBS ↗
Diretoria Executiva recebeu competência para aprovar notas e atos técnicos operacionais — leiautes, schemas, APIs, cronogramas de homologação. Publicação no site em até 72h.
Fonte: Portal do CGIBS ↗
A suspensão resolve um problema técnico de curto prazo — o risco de rejeição em massa de notas —, mas não resolve o problema de fundo: o preço de cada venda, a partir de 2027, vai carregar IBS e CBS. Na mesma semana, o CGIBS garantiu orçamento bilionário para 2027 e sinalizou que vai reter metade da arrecadação do IBS no primeiro ano — indicativo de que a estrutura por trás da alíquota efetiva ainda pode se mover.
Suspensão de obrigatoriedade não é o mesmo que suspensão da Reforma. O CGIBS aproveitou a mesma semana para aprovar seu próprio orçamento bilionário de 2027 e reter metade da arrecadação do IBS — sinal de que a estrutura de custos por trás da nova alíquota ainda está em construção. Quem só olha o alívio operacional pode perder de vista o que está acontecendo na governança e no orçamento por trás dele.
"Sua empresa está acompanhando só o prazo do DF-e, ou também o que o CGIBS está decidindo sobre arrecadação e orçamento?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o impacto real dessas mudanças na sua operação? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
O Ato Conjunto RFB/CGIBS nº 4/2026 estabelece o cronograma completo de implementação da Reforma, com programa de conformidade de 30 dias.
Fonte: Portal do CGIBS ↗
Um cronograma público muda a lógica de planejamento: em vez de reagir a uma data única, a empresa pode escalonar orçamento, contratação e testes de sistema ao longo de cinco marcos entre agosto de 2026 e janeiro de 2027. O cronograma define quando os sistemas precisam estar prontos — mas o custo de compras, a formação de preço e a margem sobre cada operação já são afetados pela nova lógica tributária, independentemente de prazos de emissão. Quem tratar o cronograma como curiosidade regulatória corre o risco de concentrar todo o esforço, e o custo, nas últimas semanas antes de cada data.
Um cronograma escalonado é uma boa notícia rara na Reforma: dá margem para planejar em vez de apagar incêndio. Mas essa margem só existe se a empresa converter as datas oficiais em datas internas de projeto — com dono, orçamento e teste. Sem isso, o cronograma vira só mais uma notícia lida e esquecida.
"Sua empresa já colocou essas cinco datas no calendário de quem realmente vai executar a adequação — TI, fiscal e financeiro?"
Sem dados, a Reforma Tributária vira opinião. Quer entender onde esse cronograma pesa mais na sua operação? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
Implantação progressiva inicia em 27/07; primeiro registro em 31/07 (SERPRO). Empresas e sistemas fiscais precisam se adaptar ao novo formato alfanumérico.
Fonte: Portal da Receita Federal ↗
Adiada para 01/01/2027 pelo Decreto 13.075/2026 (Receita Federal).
Fonte: Reforma Tributária — Receita Federal ↗
7 dias para 03/08; rejeição automática sem IBS/CBS (CGIBS).
Fonte: Portal do CGIBS ↗
Três prazos técnicos convergem na mesma semana. O CNPJ alfanumérico exige que cadastros, contratos e integrações aceitem o novo formato. O adiamento da CBS para pessoa física tira a pressão de quem fatura como profissional liberal — mas só até 2027. E a rejeição automática de DF-e em 7 dias é o prazo mais urgente: sem os campos certos, a nota simplesmente não passa, travando faturamento e recebimento.
Quando três prazos técnicos se sobrepõem, o risco não é nenhum deles isoladamente — é a combinação. Uma empresa pode estar pronta para o CNPJ alfanumérico e ainda assim ter suas notas rejeitadas por não testar os campos de IBS/CBS a tempo. Prazo técnico não perdoa teste feito depois do vencimento.
"Sua empresa já emitiu uma nota de teste com os campos de IBS/CBS preenchidos, ou vai descobrir se funciona só depois do prazo?"
Sem dados, a Reforma Tributária vira opinião. Quer ver se sua operação está pronta para esse prazo? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
31/07, com rejeição automática a partir de 03/08. Documentos sem IBS/CBS serão rejeitados.
Fonte: Portal do CGIBS ↗
Guia técnico completo sobre Notas de Débito e Crédito no portal da PRICETAX.
Fonte: Portal PRICETAX ↗
Informe Técnico 2025.002 atualiza a classificação tributária por natureza da operação.
Fonte: Portal Nacional da NF-e ↗
Decisão sobre IBS/CBS em setembro/2026 — opção de 1º a 30/09.
Fonte: Portal do Simples Nacional ↗
Análise dos impactos sobre Varejo, Indústria, Agro e Split Payment.
Fonte: Regulamentos no CGIBS ↗
O fim do prazo de adequação não é uma formalidade — é o dia em que erro de parametrização vira nota rejeitada de verdade. Empresas que emitem Nota de Débito e Nota de Crédito com frequência (reembolsos, juros, descontos posteriores) precisam garantir que o cClassTrib certo está sendo aplicado, ou o problema deixa de ser teórico e passa a travar faturamento.
cClassTrib é o tipo de detalhe técnico que passa despercebido até gerar problema — e ND/NC é onde ele mais aparece, porque são notas fora do fluxo padrão de venda. Empresas que nunca pararam para mapear como emitem uma Nota de Débito hoje tendem a descobrir o problema exatamente no pior momento: quando a nota já devia ter saído.
"Sua equipe fiscal sabe, hoje, qual cClassTrib usar na próxima Nota de Débito que precisar emitir?"
Sem dados, a Reforma Tributária vira opinião. Quer confirmar se sua parametrização de cClassTrib está correta? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
Notas de Débito e Crédito: XML, podcasts e materiais em PDF no portal da PRICETAX.
Fonte: Portal PRICETAX ↗
Ajuste SINIEF 49/2025, prorrogado pelo 15/2026. Data oficial de vigência plena: 03/08/2026.
Fonte: CONFAZ ↗
Plataforma Pública do Split Payment disponível para consulta.
Fonte: Reforma Tributária — Receita Federal ↗
O Split Payment muda o momento em que o dinheiro da venda chega na conta da empresa — o valor do imposto pode ser segregado automaticamente no pagamento. Isso afeta diretamente o fluxo de caixa e o capital de giro, especialmente para quem opera com margens apertadas ou prazos longos de recebimento. Quanto mais cedo a documentação técnica for lida pelo time de TI, menor a chance de surpresa no fluxo de caixa em 2027.
Split Payment é, na prática, uma mudança de tesouraria disfarçada de mudança fiscal. Enquanto o fiscal se prepara para a nota, é o financeiro que vai sentir o impacto no caixa — e esse time normalmente só entra na conversa depois que o problema já apareceu no extrato bancário.
"O seu financeiro já sabe que parte do valor de cada venda pode passar a ser segregado automaticamente no pagamento?"
Sem dados, a Reforma Tributária vira opinião. Quer ver o efeito do Split Payment no seu fluxo de caixa? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
Edição com atualizações do período cobrindo regulamentação do IBS/CBS, prazos dos documentos fiscais eletrônicos e impactos setoriais da Reforma Tributária.
Resolução CGIBS nº 6/2026 — 252 páginas, 617 artigos. Define apuração, créditos, alíquotas e obrigações acessórias.
Fonte: Portal do CGIBS ↗
Decreto nº 12.955/2026. Define as regras da Contribuição sobre Bens e Serviços.
Fonte: Planalto ↗
Validação ativa IBS/CBS a partir de agosto/2026. cClassTrib depende do contexto da operação.
Fonte: Portal Nacional da NF-e ↗
Um regulamento de 617 artigos não se lê de uma vez — mas ignorá-lo por completo custa caro. Nele estão as regras de apuração, os critérios de crédito e as obrigações acessórias que vão definir, na prática, quanto a empresa paga de IBS e como recupera crédito nas compras. Empresas que precificarem antes de mapear os artigos relevantes ao seu setor correm o risco de usar a régua errada.
Regulamento extenso não é sinônimo de regulamento complexo demais para decidir — é sinônimo de regulamento que precisa ser filtrado pelo que importa para cada operação específica. As 252 páginas têm capítulos que não afetam sua empresa e artigos que vão mudar sua margem. O erro mais comum é tratar o documento como um bloco único, em vez de extrair dele só o que decide seu preço.
"Alguém na sua empresa já leu os artigos do regulamento do IBS que tratam especificamente do seu setor — ou o documento ainda está só arquivado?"
Sem dados, a Reforma Tributária vira opinião. Quer saber quais artigos do regulamento pesam na sua operação? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
Edição consolidada cobrindo o período de 26 de maio a 16 de junho de 2026.
Consulta pública é a única janela em que a empresa pode tentar mudar a regra antes dela virar definitiva — depois disso, resta só se adaptar. Setores com particularidades operacionais (prazos de recebimento, sazonalidade, cadeia de fornecedores longa) tendem a ser os que mais têm o que ganhar contribuindo agora, em vez de reclamar depois.
A maioria das empresas só reage à Reforma depois que a regra já está fechada — e reclama de algo que não pôde mais mudar. A janela de consulta pública é justamente o momento inverso: quando ainda dá para pedir ajuste. Poucas empresas usam essa janela, o que também significa que quem usa tem peso desproporcional na conversa.
"Se o regulamento do IBS tivesse uma regra que prejudicasse diretamente sua operação, sua empresa saberia identificar isso a tempo de contestar?"
Sem dados, a Reforma Tributária vira opinião. Quer identificar pontos de atenção antes que a regra feche? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
Publicação da versão 1.40 da Nota Técnica 2025.002 com cronograma crítico de implementação: agora → agosto/2026 → 2027. Atualização dos leiautes de NF-e e NFC-e com campos de IBS/CBS.
Atualização de leiaute técnico parece um problema só de TI, mas o efeito prático é comercial: uma nota rejeitada por leiaute desatualizado é uma venda que não se conclui, um cliente que espera, um prazo de entrega que atrasa. Cada nova versão da NT 2025.002 é, na prática, um checkpoint de saúde para o sistema fiscal da empresa.
Notas técnicas mudam com uma frequência que pega muita empresa de surpresa, porque o acompanhamento normalmente é delegado 100% ao fornecedor de ERP — sem checagem interna. Isso funciona até o dia em que o fornecedor atrasa a atualização e a responsabilidade pela nota rejeitada acaba caindo, na prática, sobre quem vende.
"Sua empresa sabe, hoje, qual versão da Nota Técnica da NF-e está rodando no seu sistema de emissão?"
Sem dados, a Reforma Tributária vira opinião. Quer confirmar se seu sistema está na versão certa? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
A primeira edição das Notícias da Ivana. Período coberto: dezembro/2025 a maio/2026.
Resolução CGIBS nº 6/2026 (Regulamento do IBS) + Decreto nº 12.955/2026 (Regulamento da CBS). Consulta pública até 31/05/2026.
Fonte: CGIBS ↗ · Planalto ↗
Validação ativa a partir de agosto/2026. cClassTrib depende do contexto da operação.
Fonte: Portal NF-e ↗ · Receita Federal ↗
NT SE/CGNFS-e nº 007/2026 atualiza leiaute NFS-e. Opção Simples: 1º a 30/09/2026.
Fonte: NFS-e ↗ · Simples Nacional ↗
Framework do Split Payment (schemas v1.01c). Obrigatório em 2027.
Fonte: Portal CT-e ↗
Informe Técnico RFB com alíquotas CBS publicadas em 12/05/2026.
Fonte: Receita Federal ↗
Correções publicadas no Portal DF-e/SVRS.
Fonte: Portal DF-e ↗
Regulamentação do CGIBS e alterações na LC 224/2025.
Fonte: Planalto ↗
Esta primeira edição resume seis meses de Reforma Tributária em sete frentes técnicas — regulamento do IBS e da CBS, validação nos documentos fiscais, NFS-e, Split Payment, alíquotas da CBS e correções de schema. Nenhuma delas isoladamente é o problema. O risco real é a soma: uma empresa que não acompanha nenhuma dessas frentes chega em agosto de 2026 despreparada em várias delas ao mesmo tempo, não em uma só.
A Reforma Tributária não chega de uma vez — chega em pedaços técnicos espalhados ao longo de meses, cada um parecendo pequeno demais para agir sozinho. É exatamente esse formato que faz tantas empresas chegarem no prazo final sem estarem prontas: nenhum aviso individual pareceu urgente o suficiente.
"Se você somar tudo que precisa mudar até 2027 — sistema, preço, contratos, fornecedores —, sua empresa já sabe por onde começar?"
Sem dados, a Reforma Tributária vira opinião. Quer um ponto de partida real, não genérico? Nos envie uma nota de compra do seu principal produto e mostramos o AR×DR (Antes e Depois da Reforma), comparando custo, valor e carga tributária. Solicitar simulação AR×DR →
A PRICETAX oferece uma análise comparativa de uma nota de compra real, demonstrando o impacto da Reforma sobre custo, crédito e margem.
Análise consultiva · Sem custo · Aplicada às suas notas

Ivana · Inteligência Artificial da PRICETAX
Proteção de margem · Inteligência de preço · Gestão de compras · pricetax.com.br